


Billigste Billån – Hvordan skaffer du deg det enkelt?
Billigste billån finnes ikke i en brosjyre, det finnes i regnestykket du gjør selv før du signerer noe som helst. Svaret på hvor du får det rimeligste lånet handler sjelden om hvilken bank som reklamerer mest, men om egenkapital, sikkerhet, løpetid og hvor grundig du har sammenlignet effektiv rente på tvers av flere tilbydere.
De fleste norske forbrukere gjør denne feilen: de spør lokalbanken sin, får et tilbud som virker greit, og signerer uten å ane at naboen fikk halvannen prosent lavere rente samme uke. Det er dumt. Og det er fullt mulig å unngå.
Jeg har sett dette mønsteret gang på gang. Folk som skal kjøpe bil bruker uker på å teste modeller, sjekke Broom-tester og lese anmeldelser, men bruker tjue minutter på selve finansieringen. Ironisk, siden lånet ofte koster mer over tid enn selve prisforskjellen mellom to bilmodeller.
Hva Påvirker Prisen På Et Billån?
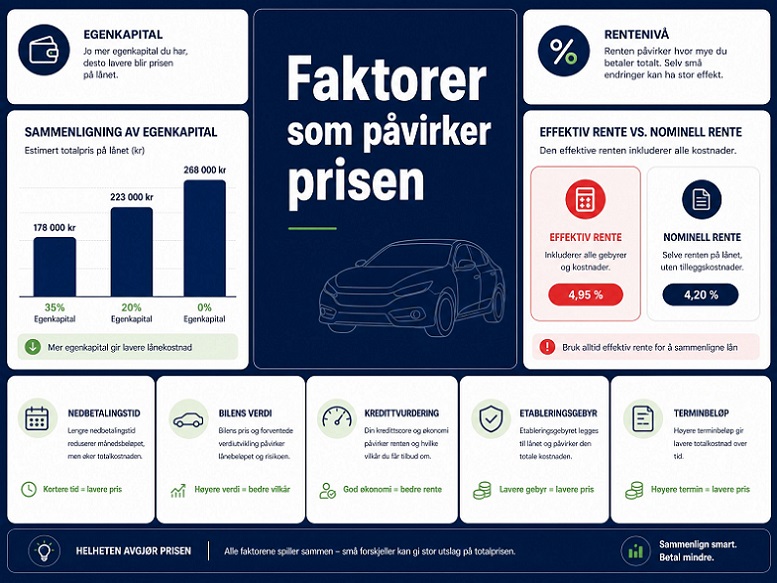
Renten din er ikke et tilfeldig tall banken finner på. Den bygges opp av flere lag, og hvert lag utgjør en del av den endelige kostnaden. Egenkapital, sikkerhet i bilen, kredittscore, inntekt og løpetid spiller alle inn samtidig, og bankene vekter dem litt ulikt.
Effektiv Rente Mot Nominell Rente
Nominell rente og effektiv rente er ikke det samme, og forvirringen her koster folk penger hvert eneste år. Nominell rente er det pene tallet i annonsen. Effektiv rente inkluderer etableringsgebyr, termingebyr og alle andre kostnader som klistrer seg til lånet gjennom løpetiden.
To banker kan reklamere med identisk nominell rente, mens den ene har effektiv rente som ligger nesten et helt prosentpoeng høyere. Sjekk alltid effektiv rente først. Alt annet er støy.
Egenkapitalens Betydning For Renten
Bankene deler gjerne billån inn i soner basert på hvor mye egenkapital du stiller med. Har du 35 prosent eller mer i egenkapital, havner du typisk i den billigste sonen.
Har du 20 prosent, betaler du litt mer. Har du null egenkapital, sitter du ofte igjen med rente som ligner mer på et forbrukslån enn et sikret billån. Dette gjør egenkapital til den enkeltfaktoren som trolig påvirker prisen mest, mer enn selve bilmerket eller kjørelengden.
Pant I Bil Gir Lavere Rente
Et lån med pant i bilen som sikkerhet gir banken en trygghet den ikke har ved usikret finansiering, og den tryggheten omsettes rett i lommeboken din i form av lavere rente.
Rente på sikrede billån ligger normalt godt under rente på lån uten sikkerhet, rett og slett fordi banken kan ta bilen tilbake dersom du ikke betaler. Enkelt, men avgjørende å forstå før du velger låneform.
Hvordan Sammenligner Du Billån Fra Flere Banker?
Å undersøke flere banker samtidig er egentlig hele nøkkelen til et billig billån. Problemet er at det tar tid å kontakte hver bank separat, fylle ut skjema på nytt, og vente på svar. Det er her lånemeglere kommer inn i bildet.
Bruk En Lånemegler Som Lendo Eller Zensum
Ønsker du å spare tid og samtidig presse prisen ned, er en lånemegler som Lendo eller Zensum trolig den mest effektive veien dit. Du fyller ut én søknad, logger inn med bankID eller Vipps for identitetsverifisering, og tjenesten sender forespørselen videre til flere banker samtidig.
Bankene konkurrerer da om å gi deg det beste tilbudet, ikke motsatt. Mange forbrukere som sammenligner lån fra flere banker før de bestemmer seg, ender opp med rente som ligger flere prosentpoeng under det første tilbudet de fikk fra egen bank. Det er ikke tilfeldig, det er konkurranse som fungerer slik den skal.
Se Forbi Markedsføringstilbud Og Listepriser
Bankenes nettsider viser gjerne “fra”-rente, altså den laveste renten noen har fått, ikke den du faktisk vil få. Dette gjør det vanskelig å stole på førsteinntrykket. Din faktiske rente på billånet avhenger av din økonomi, ikke av tallet i annonsen. Behandle listeprisen som et startpunkt for forhandling, aldri som et løfte.
Sjekk Finansportalen For Uavhengig Oversikt
Forbrukerrådets Finansportalen gir en nøytral oversikt over rentenivåer på tvers av banker, uten kommersielle interesser i hvem du velger. Bruk den som en sjekk mot tilbudene du får fra lånemegler, ikke som eneste kilde. Kombinasjonen av uavhengig oversikt og konkrete tilbud gir deg det tryggeste beslutningsgrunnlaget.
Hvilken Løpetid Gir Billigst Billån?
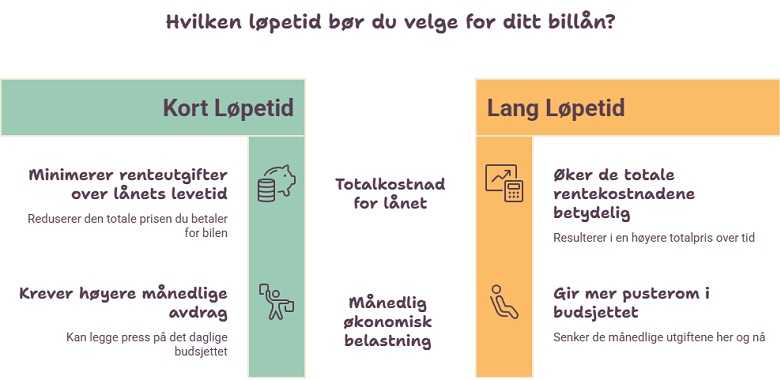
Løpetiden er kanskje den faktoren folk undervurderer mest når de regner på totalkostnad.
Kort Løpetid Reduserer Totalkostnaden
En kortere nedbetalingstid betyr høyere månedlig utgift, men mindre total rente betalt over lånets levetid. Dersom du skal kjøpe en bil du planlegger å beholde lenge, og økonomien tåler det, er kort løpetid ofte det billigste valget i det lange løp.
Lang Løpetid Gir Lavere Månedlig Utgift
Motsatt gir lang løpetid pusterom i budsjettet der og da, men du betaler mer rente totalt sett. For noen er dette riktig prioritering, spesielt hvis inntekten forventes å øke, men det bør aldri velges bare fordi det ser billigere ut på papiret måned for måned.
Mulighet For Ekstra Innbetaling Uten Gebyr
Sjekk om lånet tillater ekstra nedbetaling eller innfrielse før tiden uten gebyr. Dette er en detalj mange overser i lånesøknaden, men den kan spare deg for tusenvis av kroner dersom økonomien din bedrer seg underveis.
Billån Eller Forbrukslån – Hva Lønner Seg?
Sikkerhet I Bilen Senker Risikoen For Banken
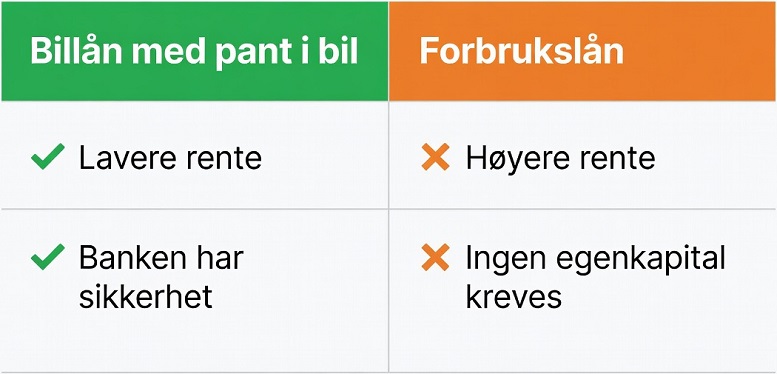
Et ordinært billån med bilen som sikkerhet gir lavere risiko for banken enn et usikret lån, og dette reflekteres direkte i renten du tilbys. Bankene priser risiko, ikke sympati.
Forbrukslån Passer Ved Lav Egenkapital
Har du lite eller ingen egenkapital, kan et forbrukslån noen ganger være eneste vei inn, men vær forberedt på merkbart høyere rente. Sammenlign alltid effektiv rente på begge alternativer før du bestemmer deg, for forskjellen kan være større enn du tror.
Konsekvens Ved Salg Av Bilen Før Lånet Er Nedbetalt
Selger du bilen før billånet er nedbetalt, kan restgjelden i noen tilfeller omgjøres til et vanlig forbrukslån uten sikkerhet. Det endrer betingelsene, og ofte renten, over natten. Sjekk denne klausulen i låneavtalen før du signerer, ikke etter.
Finnes Det Billigere Billån For Elbil?
Grønt Billån Og Miljørabatter
Skal du kjøpe elbil, tilbyr flere banker et grønt billån med lavere rente enn ved ordinær bilfinansiering. Du kvalifiserer til grønt billån når bilen er elektrisk eller har svært lave utslipp, og bilen kan ikke være eldre enn det banken selv setter som grense, ofte noen få år. Miljørabatten er reell, men varierer mye fra bank til bank.
Sammenlign Elbillån Med Vanlige Billån
Skal du kjøpe elbil, betyr ikke automatisk at det grønne billånet er billigst i markedet akkurat nå. Noen banker priser ordinære billån konkurransedyktig nok til at forskjellen forsvinner. Sammenlign begge kategoriene før du konkluderer.
Vurder Totalkostnaden, Ikke Bare Rabatten
En grønn rabatt på papiret betyr lite dersom etableringsgebyret er høyere enn hos konkurrenten. Se på totalkostnaden, ikke bare prosentpoenget som skiller seg ut i markedsføringen.
Hvilke Krav Og Dokumenter Trenger Du For Å Søke?
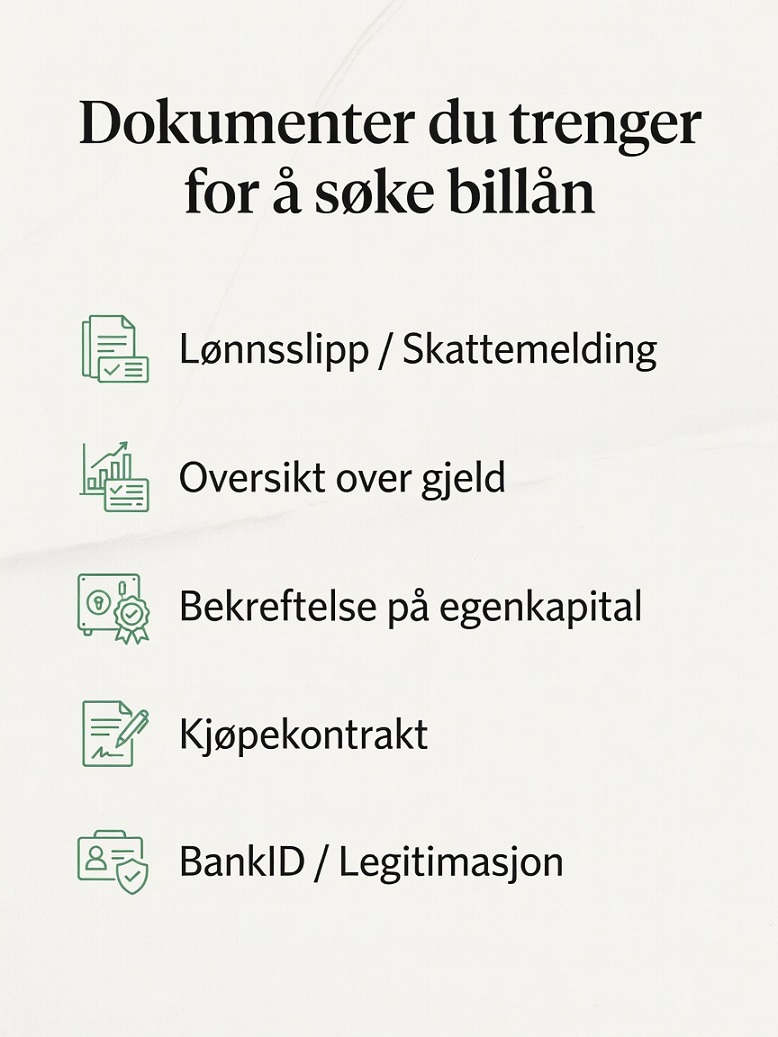
Før du sender inn lånesøknaden bør du ha følgende klart:
- Dokumentasjon på inntekt, som lønnsslipp eller skattemelding
- Oversikt over eksisterende gjeld og kredittscore
- Bekreftelse på egenkapital eller innbytteverdi
- Kjøpekontrakt eller prisoverslag på bilen
- Gyldig legitimasjon, verifisert via bankID eller Vipps
Krav Til Inntekt Og Kredittscore
Bankene vurderer betjeningsevnen din opp mot både inntekt og eksisterende gjeld. En svak kredittscore kan gi avslag selv med god inntekt, så sjekk din egen score før du søker, gjerne hos flere banker samtidig for å se om vurderingen varierer.
Dokumentasjon Av Bilens Verdi Og Egenkapital
Banken vil vite hva bilen faktisk er verdt, ikke bare hva du betaler for den. Ved bruktbilkjøp kan takst eller verdivurdering kreves i tillegg til kjøpekontrakten.
Forsikring Som Del Av Lånevilkårene
Mange banker krever kaskoforsikring så lenge de har pant i bilen som sikkerhet. Dette er ikke forhandlingsbart hos de fleste, og bør regnes med i månedskostnaden fra start, ikke oppdages i etterkant.
Kan Du Refinansiere Et Eksisterende Billån?
Når Lønner Det Seg Å Refinansiere?
Renten i markedet endrer seg, og et lån du tok opp for tre år siden kan i dag være dyrere enn det trenger å være. Refinansiering lønner seg typisk når rentedifferansen er stor nok til å dekke eventuelle etableringskostnader hos ny bank, og gjenværende løpetid er lang nok til at besparelsen rekker å telle.
Slik Beregner Du Innsparingen
Regn ut differansen mellom nåværende rente og det nye tilbudet, multiplisert med restgjelden og gjenværende løpetid. Trekk fra eventuelle gebyrer. Er tallet fortsatt positivt, og helst med god margin, er refinansiering verdt bryet.
Hvilke Spørsmål Bør Du Stille Banken Før Du Signerer?
Spør konkret om effektiv rente, ikke nominell. Spør om etableringsgebyr og termingebyr er inkludert i tallet du får presentert. Spør om det finnes gebyr ved ekstra nedbetaling eller full innfrielse før tiden. Spør hva som skjer med lånet dersom du selger bilen tidlig.
Og spør om kravene til forsikring, siden dette ofte er skjult i det som kalles lånevilkårene lenger ned i kontrakten. Du bør aldri signere noe der du ikke har fått klare svar på alle disse punktene.
Hvordan Vet Du At Du Har Fått Det Billigste Billånet?
Du vet det først når du har sammenlignet minst tre til fire konkrete tilbud, med effektiv rente som felles målestokk, og sjekket dem mot en uavhengig oversikt i tillegg. Et enkelt tilbud, uansett hvor godt det virker, er aldri nok grunnlag for å konkludere. Realiser bildrømmen din med et lån du faktisk har testet mot markedet, ikke et du bare aksepterte fordi det var det første som landet i innboksen.
Konklusjon
Det billigste billånet finnes der egenkapitalen din er høyest, sikkerheten er tydeligst, og du har giddet å undersøke flere banker før du signerer. Ingen enkeltbank er alltid billigst for alle. Markedet beveger seg, rentene justeres, og det som var det beste tilbudet i fjor kan være middelmådig i dag.
Bruk lånemegler for å spare tid, bruk Finansportalen for å dobbeltsjekke, og les alltid det som står med liten skrift om gebyrer og innfrielse. Det er kjedelig arbeid. Men det er også arbeidet som avgjør om bilkjøpet ditt koster deg tusenvis av kroner ekstra, eller ikke.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.