


Kredittkortene går varme – Nordmenns forbruksgjeld har økt
Juli er egentlig måneden nordmenn skal puste ut økonomisk. Feriepengene kommer inn, kortgjelden fra sommerferien blir gjort opp, og de fleste husholdninger går inn i høsten med blanke ark. Sånn har mønsteret vært i årevis. Men noe skurrer i år.
Ferske tall fra Gjeldsregisteret viser at den samlede usikrede forbruksgjelden i Norge har krøpet opp til 175,2 milliarder kroner, og det som virkelig får økonomer til å heve øyebrynene er den ikke-forfalte kredittkortgjelden. Den har nå nådd 38 milliarder kroner, en økning som bryter med alt vi normalt ser i juli. Vanligvis bruker folk feriepengene til nedbetaling akkurat nå. I stedet ser det ut som kortene fortsetter å gå varme, lenge etter at solen har gått ned over sommerferien.
Hvorfor skjer dette? Bransjen selv peker på et par åpenbare mistenkte: fotball-VM og en bølge av sene sommerferiebestillinger som havnet rett på kreditt i stedet for på bankkontoen. Men det er mer i bildet enn som så, og det er verdt å se nærmere på hva disse tallene faktisk betyr for vanlige folks økonomi.
Hvorfor går kredittkortene varme nå?
Det korte svaret: forbruket har flyttet seg fra debet til kreditt, og det skjer raskere enn vanlig. Når man ser på gjeldsvekst var betydelig sterkere denne sommeren enn i fjor, er det ikke tilfeldig. Det er en kombinasjon av storhendelser, sen planlegging og et samfunn som i økende grad bruker rentefri kreditt som standard betalingsmåte i hverdagen, ikke bare i nødstilfeller.
Fotball-VM og økt feriekonsum
Store idrettsarrangementer har en snodig evne til å løsne opp lommeboken. Fotball-VM feberen med mange arrangementer bidrar nok til at folk bestiller pizza oftere, kjøper flere runder på puben, og impulskjøper den nye TV-en de egentlig ikke trengte.
Det er ikke unikt for Norge, dette mønsteret dukker opp i internasjonale forbrukstall hver gang det er mesterskap, men i kombinasjon med en allerede presset økonomi hos mange husholdninger blir effekten tydeligere. Dagens Næringsliv har omtalt nettopp hvordan kredittkortene går varme under VM, og mønsteret gjentar seg med jevne mellomrom.
Sene sommerferiebestillinger på kreditt
Den andre forklaringen handler om timing. Mange nordmenn bestiller ikke ferien i januar lenger, de venter, sjekker prisene, håper på et bedre tilbud, og booker til slutt langt senere enn vanlig. Problemet er at når bestillingen skjer i juni eller juli, rekker ikke feriepengene å dekke det. Resultatet blir at flere legger reisen på kredittkortet og planlegger å betale den ned i etterkant, i stedet for å bruke oppsparte midler slik man tradisjonelt har gjort.
Gjeldsregisterets ferske tall forklart
Gjeldsregisteret samler inn data fra banker og finansinstitusjoner om usikret gjeld, altså forbrukslån, kredittkort og rammekreditt uten sikkerhet i bolig eller andre eiendeler. Når registeret melder om at innenlandske gjeld var på vei oppover gjennom sommeren, er det et konkret, verifiserbart signal, ikke en synsing fra en bank som vil selge flere produkter. Andre nøkkeltall fra Gjeldsregisteret bekrefter samme bilde: det er den rentebærende delen av gjelden, altså den som faktisk koster penger over tid, som vokser raskest.
Hva skjer med gjelden etter feriepengene?
Normal nedbetaling i juli
I et vanlig år ville vi sett en betydelig nedgang i kredittkortgjelden akkurat i juli, ettersom feriepenger til nedbetaling er den klassiske strategien for norske forbrukere. Man bruker kortet i juni, feriepengene kommer i starten av juli, og saldoen nullstilles før man rekker å tenke over det. Det er en vane som sitter dypt i den norske forbrukerpsyken, nesten som en kollektiv nullstilling.
Uvanlig økning i ikke-forfalt gjeld
I år uteble den nedgangen. Sammenlignet med juli i tidligere år er dette uvanlig nok til at flere forbrukerøkonomer har uttalt seg om det offentlig. Det tyder på at flere husholdninger enten ikke hadde nok i feriepenger til å dekke forbruket, eller rett og slett valgte å utsette nedbetalingen fordi de trengte pengene til andre ting, kanskje høyere strømregninger, kanskje dyrere matvarer.
Hva 38 milliarder kroner betyr for husholdningene
38 milliarder kroner i ikke-forfalt kredittkortgjeld høres abstrakt ut inntil man deler det på antall kortbrukere i landet. Da blir det plutselig ganske konkret, og det representerer penger som er brukt, men ennå ikke betalt.
Så lenge denne delen av forbruksgjelden holder seg innenfor den rentefrie perioden, er det ikke nødvendigvis farlig i seg selv. Problemet oppstår når nedbetalingen glipper, og gjelden går fra rentefri til rentebærende. Da snakker vi fort om noen av de høyeste effektive rentene i det norske kredittmarkedet.
Hvilke kredittkort passer til ulike behov?
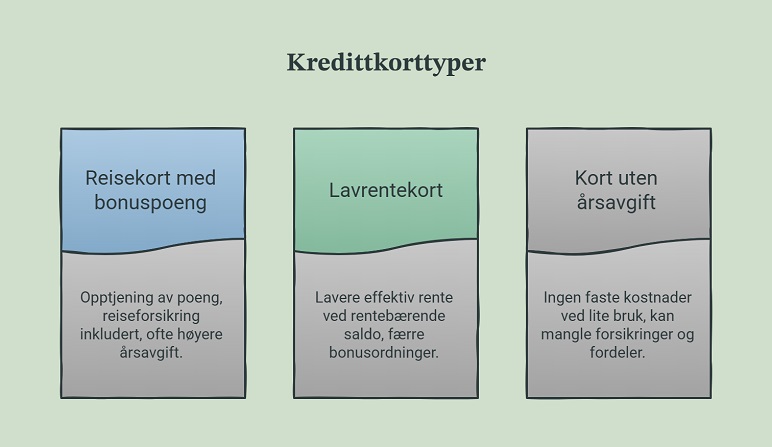
Ikke alle kredittkort er skapt like, og det er lett å glemme det når man bare fokuserer på hvor lett det er å bruke kortet i butikken. Vilkårene varierer enormt, og feil valg kan gjøre en forbigående kredittperiode dyrere enn nødvendig.
| Korttype | Typisk fordel | Typisk ulempe |
|---|---|---|
| Reisekort med bonuspoeng | Opptjening av poeng, reiseforsikring inkludert | Ofte høyere årsavgift |
| Lavrentekort | Lavere effektiv rente ved rentebærende saldo | Færre bonusordninger |
| Kort uten årsavgift | Ingen faste kostnader ved lite bruk | Kan mangle forsikringer og fordeler |
Kort for reise og bonuspoeng
Disse kortene er bygget for folk som reiser mye, enten på jobb eller ferie, og som ønsker å få noe tilbake for forbruket sitt. Man samler poeng som kan veksles inn i flybilletter eller hotellovernatting, og mange av disse kortene inkluderer reiseforsikring som en del av pakken. Ulempen er at årsavgiften ofte er høyere, så det lønner seg bare hvis man faktisk bruker kortet aktivt gjennom året.
Kort med lavest rente og årsavgift
Hvis man vet med seg selv at man av og til lar saldoen stå over til neste måned, blir renten viktigere enn bonuspoengene. Her bør man se etter kort som oppgir ingen data effektiv rente uten å tilby en reell oversikt, det er faktisk et rødt flagg. Et seriøst kort skal alltid vise deg den effektive renten tydelig, gjerne sammen med et eksempel som viser hva 15 000 kr rentefri kreditt faktisk blir totalt kr dersom du ikke betaler i tide.
Kort for nedbetaling og fleksibilitet
Noen kort er laget spesifikt for de som vil ha muligheten til å betale ned gjelden over tid uten å bli straffet unødvendig hardt. Slike kort ligner nesten på nedbetalingslån i strukturen, med faste avdrag og forutsigbare vilkår, i stedet for den klassiske rammekreditt-modellen der du selv styrer nedbetalingstempoet (noe som, ærlig talt, kan bli en felle for mange).
Hvordan bruker du kredittkort smart?
Smart bruk handler egentlig om én ting: å behandle den rentefrie kreditten som et lån med streng frist, ikke som gratis penger. Betal alltid hele saldoen innen forfall, ikke bare minimumsbeløpet, for minimumsbetaling er nettopp designet for å holde deg i gjeld lengst mulig.
Bruk gjerne kortet til å samle bonuspoeng eller forsikringsfordeler, men sørg for at forbruket ditt uansett hadde skjedd med vanlige penger, ikke fordi kortet gjorde det fristende å kjøpe mer.
Når bør du unngå å bruke kredittkort?
Kredittkort egner seg dårlig som løsning når du allerede vet at du ikke kan betale ned saldoen innen den rentefrie perioden er over. Det egner seg også dårlig til å finansiere ting som boligkjøp, oppussing eller andre store investeringer, der et vanlig forbrukslån eller nedbetalingslån med fast rente og løpetid gir langt bedre oversikt. Bruker du kortet for å dekke faste utgifter som strøm eller husleie fordi lønna ikke strekker til, er det som regel et tegn på at noe annet i økonomien bør ses på først.
Hvordan kjenner du igjen tegn på gjeldsspiral?
Man havner sjelden i en gjeldsspiral over natten. Det snikes inn, litt etter litt. Forbrukerøkonom Magne Gundersen har ved flere anledninger pekt på at det første varseltegnet ofte er at man begynner å bruke ett kredittkort for å betale et annet.
Andre tegn inkluderer at man kun klarer minimumsbeløpet måned etter måned, at rammekreditten stadig økes for å dekke det samme forbruket, eller at man rett og slett har mistet oversikten over hvor mye man egentlig skylder på tvers av flere kort og lån.
Kan refinansiering løse kredittkortgjeld?
For mange er svaret ja, i alle fall delvis. Refinansiering samler dyr, rentebærende kredittkortgjeld i ett nytt lån med lavere rente og en fast nedbetalingsplan. I stedet for å betale 20-30 prosent effektiv rente på flere kort, kan man ende opp med en betydelig lavere rente på et samlelån. Det løser derimot ikke det underliggende problemet hvis forbruket i seg selv er høyere enn inntekten tåler, det bare kjøper deg tid og bedre vilkår mens du jobber med resten.
Hvorfor øker gjelden blant unge voksne?
Unge voksne skiller seg ut i gjeldsstatistikken, og det henger sammen med flere ting samtidig. Mange i denne gruppen har lavere inntekt enn eldre aldersgrupper, samtidig som forventningene til forbruk, reiser og sosialt liv ofte er de samme som for godt etablerte voksne.
Legg til at kredittkort og “kjøp nå, betal senere”-løsninger er lettere tilgjengelig enn noensinne, ofte rett i kassen på nettbutikker, og man har en oppskrift på rask gjeldsvekst hos akkurat denne aldersgruppen. Forbrukerrådet har gjentatte ganger advart mot nettopp dette, og oppfordrer unge forbrukere til å unngå kredittkort og “betal senere”-løsninger som standard betalingsmetode.
Ofte stilte spørsmål
Er det farlig at kredittkortgjelden øker om sommeren?
Ikke nødvendigvis, så lenge gjelden nedbetales innenfor den rentefrie perioden. Problemet oppstår når den blir stående og går over til rentebærende gjeld.
Hvorfor peker bransjen på fotball-VM som årsak?
Fordi store idrettsarrangementer historisk sett driver opp forbruket på serveringssteder, elektronikk og sosiale aktiviteter, noe som gjenspeiles i kortstatistikken kort tid etter.
Bør jeg bytte kredittkort hvis jeg alltid betaler i tide?
Da bør du se etter kort med gode bonusordninger fremfor lav rente, siden du uansett aldri betaler renter på den rentefrie kreditten.
Konklusjon
Kredittkortene går varme av en grunn, egentlig flere grunner samtidig, og tallene fra Gjeldsregisteret bekrefter et mønster som bryter med det vi normalt forventer av juli måned. Fotball-VM, sene feriebestillinger og et forbruk som stadig flyttes over på kreditt henger sammen, og resultatet er en forbruksgjeld som vokser raskere enn den bør.
Det handler ikke om å slutte å bruke kredittkort, de har sin plass, gitt riktig produkt og riktig disiplin. Det handler om å forstå forskjellen mellom rentefri kreditt og rentebærende gjeld, og sørge for at man alltid lander på riktig side av det skillet.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.