


Refinansiering av smålån: Spar tusenlapper før julerushet setter inn
Du sitter kanskje med tre forskjellige smålån akkurat nå, og tenker at renta er det eneste som teller. Det er den vanligste misforståelsen jeg støter på når folk snakker om gjeld. For sant som det er at renta spiser av lommeboka, er det noe annet som stjeler enda mer umerkelig: termingebyrene.
Tre lån betyr tre termingebyrer hver eneste måned, og plutselig har du betalt for et helt middagsbesøk bare i administrasjonskostnader, før du i det hele tatt har rørt hovedstolen. Samler du dette i ett forbrukslån, kan du frigjøre mellom 1 000 og 2 000 kroner i måneden, rett før julerushet setter inn for fullt. Det er ikke magi. Det er bare matematikk de færreste gidder å gjøre.
Hvorfor termingebyrer koster deg mer enn du tror
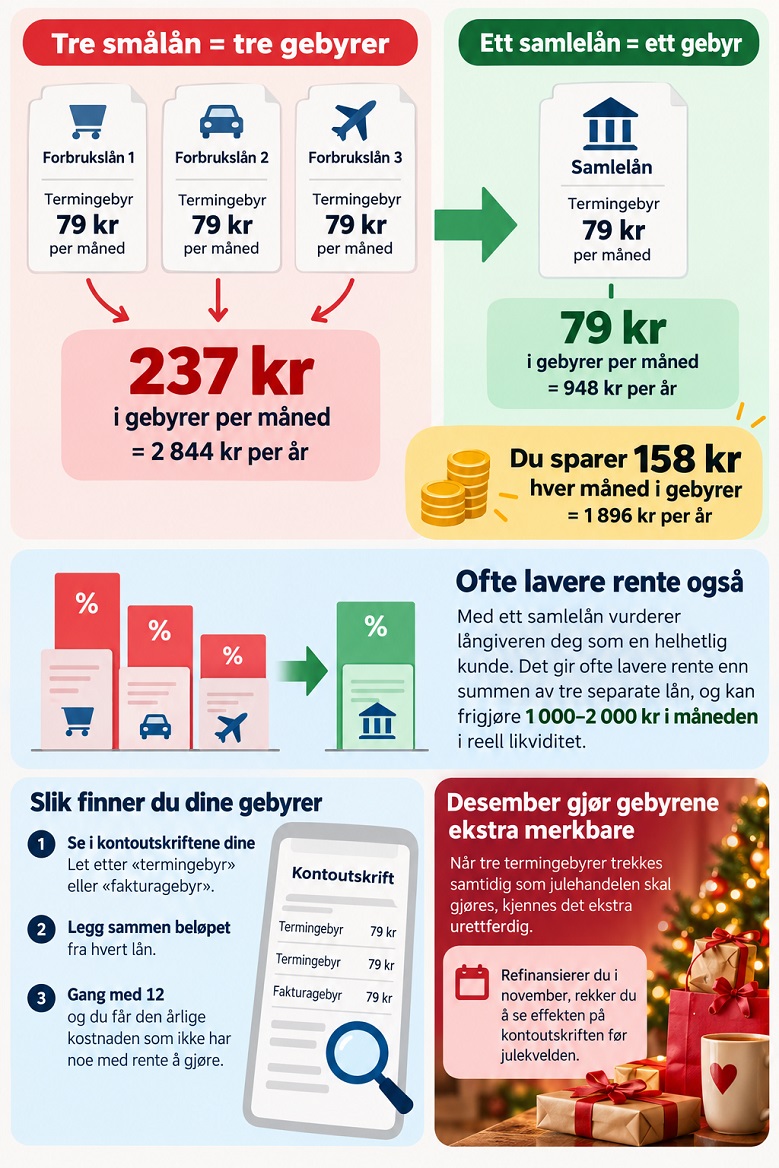
Gebyrer er den stille tyven i norsk privatøkonomi. Mens renten er synlig og lett å sammenligne, gjemmer termingebyret seg i det små, gjerne mellom 50 og 100 kroner per lån, per måned. Det høres ikke ille ut isolert sett. Men sett tre slike gebyrer ved siden av hverandre, og du ser fort at du betaler for tre separate administrative apparater i stedet for ett.
Slik regner du ut den skjulte månedskostnaden
Ta frem de siste kontoutskriftene dine. Se etter linjen som ofte står med liten skrift: “termingebyr” eller “fakturagebyr”. Legg sammen beløpet fra hvert lån, gang med 12, og du har den årlige kostnaden som ikke har noe med rente å gjøre i det hele tatt. De fleste blir overrasket. Jeg har sett folk betale over 3 000 kroner årlig bare i gebyrer, uten at lånebeløpet har blitt redusert med en eneste krone ekstra.
Eksempel: tre smålån versus ett samlelån
Si at du har tre forbrukslån med 79 kroner i termingebyr hver. Det blir 237 kroner i måneden, bare i gebyr. Samler du disse i ett forbrukslån gjennom en formidler, sitter du igjen med ett gebyr, kanskje 79 kroner totalt. Differansen, 158 kroner, er penger du nå kan bruke på noe annet.
Legg til at renten på et samlelån ofte blir lavere enn summen av de tre separate rentene, fordi långiveren vurderer deg som en helhetlig kunde med bedre sikkerhet i betalingsevnen din, og det er fullt mulig å frigjøre 1 000 til 2 000 kroner i måneden i reell likviditet. Ikke på papiret. I kontoen din.
Hvorfor desember gjør gebyrene ekstra merkbare
Desember er måneden hvor alt koster mer. Julegaver, mat, kanskje en reise eller to. Når tre termingebyrer trekkes samtidig som julehandelen skal gjøres, kjennes det ekstra urettferdig. Refinansierer du i november, rekker du å se effekten på kontoutskriften før julekvelden. Det er ikke dramatikk, det er timing.
Hva er refinansiering og hvordan fungerer det
Refinansiering betyr rett og slett at du bytter ut flere eksisterende lån med ett nytt, gjerne med bedre vilkår. I praksis søker du om et forbrukslån stort nok til å dekke all gjelden din, og bruker pengene til å innfri de gamle lånene direkte.
Fra flere kreditorer til én samlet gjeld
Istedenfor å forholde deg til tre eller fire kreditorer, med hver sin forfallsdato og sitt eget gebyr, forholder du deg til én. Det gir oversikt, og oversikt er undervurdert når økonomien din skal fungere i hverdagen.
Hva skjer med renten når du refinansierer
Nominell rente og effektiv rente er to forskjellige tall, og det er den effektive renten som forteller deg den faktiske kostnaden, inkludert gebyrer og etableringskostnad. Når flere smålån med høy rente samles i ett lån, forhandler långiveren ofte prisen basert på den totale kredittverdigheten din, ikke risikoen ved hvert enkelt småbeløp. Resultatet blir ofte en lavere effektiv rente totalt sett, selv om det ikke alltid er garantert.
Hvem passer refinansiering best for
De med flest separate smålån, kredittkortgjeld fra flere kort, og en stabil inntekt har mest å hente. Har du derimot bare ett lån med lav rente fra før, er gevinsten mindre åpenbar, og da bør du regne nøye før du hopper på et nytt tilbud.
Slik fungerer en låneformidler som Zensum, Lendo eller andre
Her kommer det praktiske leddet mange hopper over: hvordan får du faktisk tak i et konkurransedyktig tilbud uten å ringe rundt til ti banker selv? Dette er hvor en anerkjent låneformidler som Zensum, Lendo eller Nano Finans gjør jobben enklere, fordi de sender søknaden din videre til flere långivere samtidig.
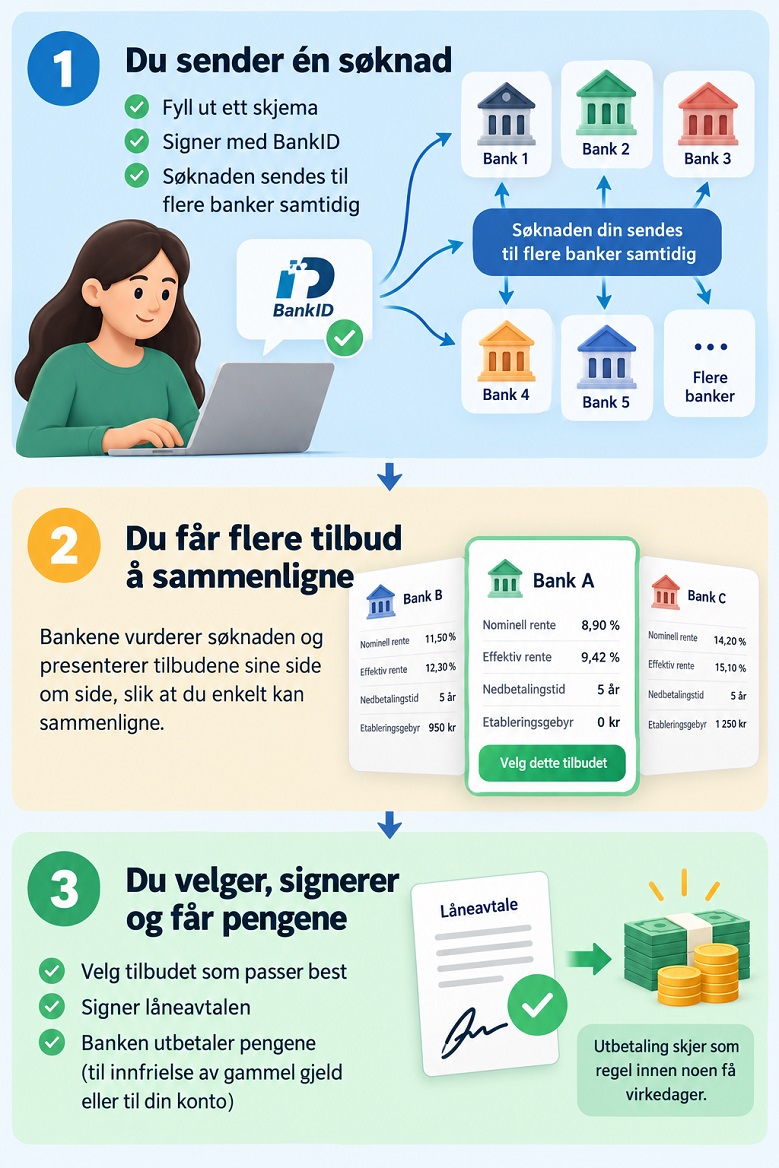
Én søknad sendes til flere banker samtidig
Du fyller ut ett skjema, signerer med BankID, og søknaden distribueres til et nettverk av partnerbanker. Hos Zensum dreier det seg om rundt 13 til 14 partnerbanker som vurderer søknaden parallelt, mens andre formidlere som opererer som del av Sambla kan ha litt andre tall på sin portefølje. Poenget er at du slipper å gjenta hele prosessen for hver eneste bank.
Hvordan tilbudene sammenlignes og presenteres
Når bankene har svart, presenteres tilbudene side om side, med nominell rente, effektiv rente, nedbetalingstid og eventuelle gebyrer synlig. Her bør du faktisk bruke tid, for forskjellen mellom det billigste og det dyreste tilbudet kan fort utgjøre flere tusen kroner over låneperioden.
Hva skjer etter at du velger et tilbud
Du velger tilbudet som passer best, signerer låneavtalen, og banken utbetaler pengene direkte til innfrielse av den gamle gjelden, eller til din konto dersom du skal gjøre det selv. Prosessen tar som regel noen få virkedager fra signering til utbetaling.
Krav for å søke om refinansiering gjennom en formidler
Før du kaster deg over søknaden, er det noen grunnleggende krav som gjelder uansett hvilken formidler eller bank du velger.
Alder, inntekt og bosted
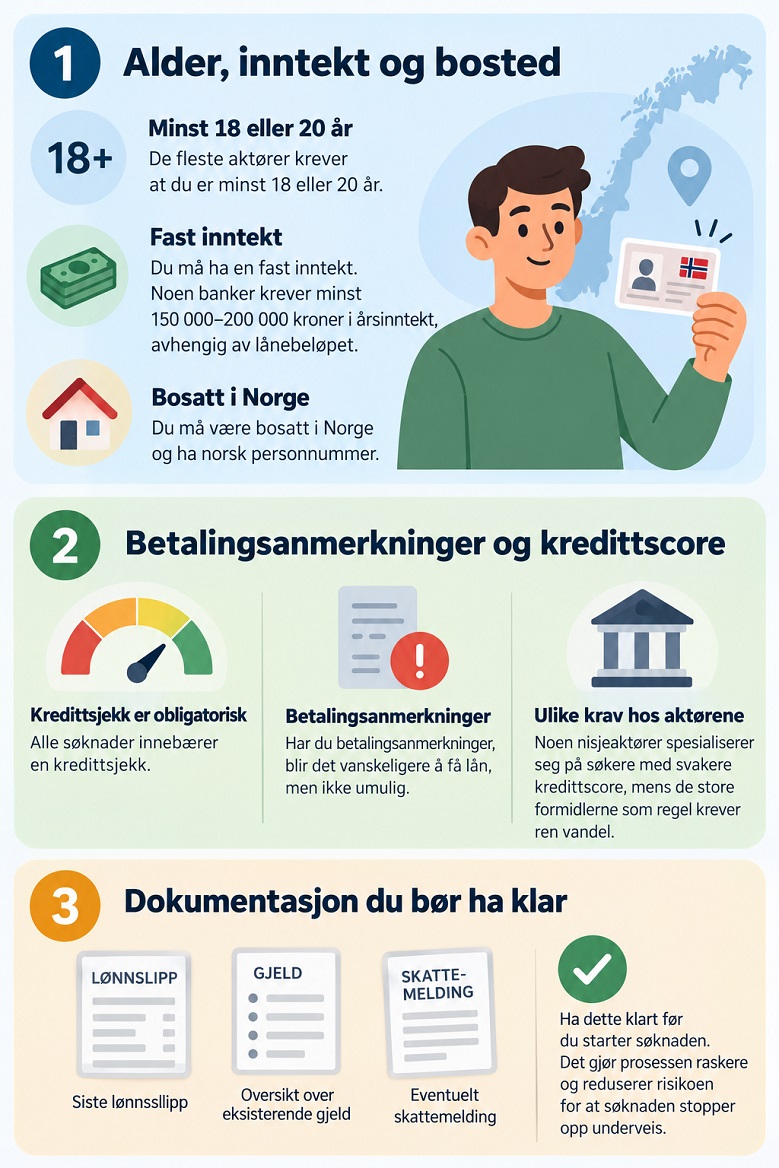
De fleste aktører krever en aldersgrense på 18 eller 20 år, fast inntekt, og at du er bosatt i Norge med norsk personnummer. Noen banker setter også krav til minimum årsinntekt, gjerne et sted mellom 150 000 og 200 000 kroner, avhengig av lånebeløpet du søker om.
Betalingsanmerkninger og kredittscore
Kredittsjekk er en obligatorisk del av søknadsprosessen. Har du betalingsanmerkninger, blir det vanskeligere, men ikke umulig, å få innvilget forbrukslånet. Noen nisjeaktører spesialiserer seg nettopp på søkere med svakere kredittscore, mens de store formidlerne som regel krever ren vandel på kredittfronten.
Dokumentasjon du bør ha klar
Ha siste lønnsslipp, oversikt over eksisterende gjeld, og eventuelt skattemelding tilgjengelig før du starter søknaden. Det gjør prosessen raskere, og reduserer risikoen for at søknaden stopper opp underveis fordi banken etterspør mer dokumentasjon.
Fordeler og ulemper ved å bruke låneformidlere
Her er noe jeg synes fortjener en ærlig gjennomgang, for markedsføringen rundt disse tjenestene er ofte mer polert enn virkeligheten.
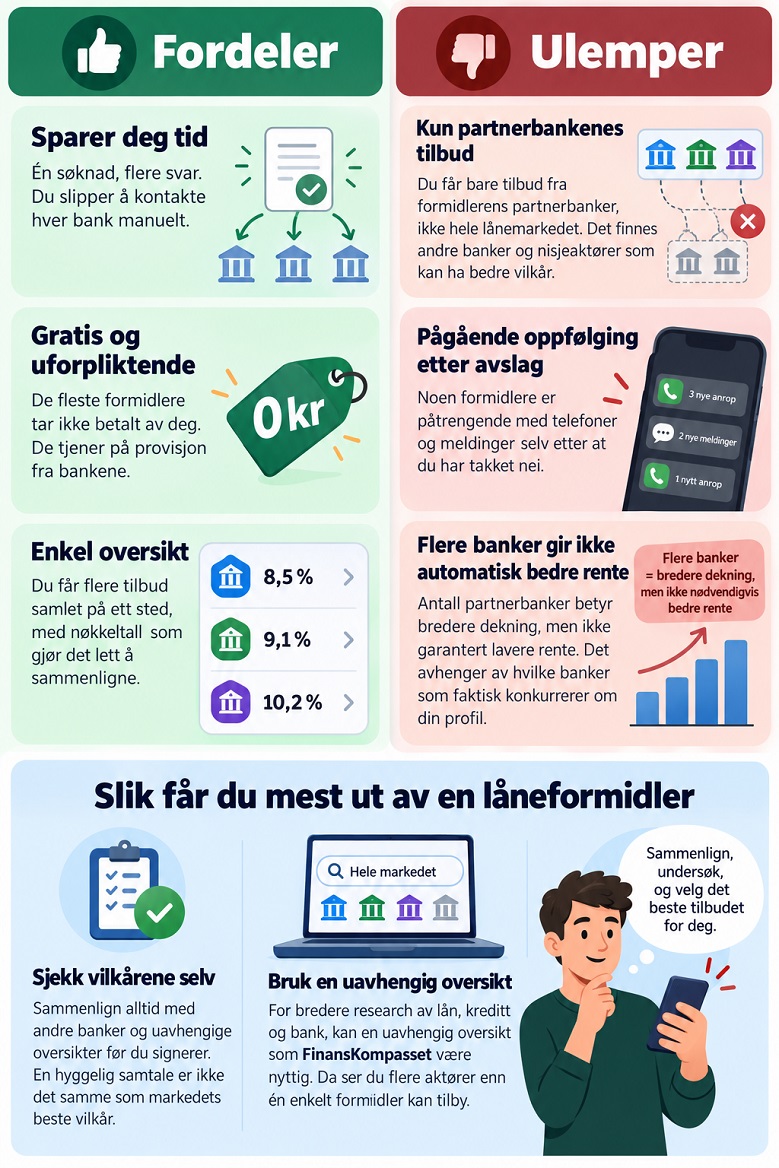
- Tidsbesparelse: Én søknad, flere svar, i stedet for å kontakte hver bank manuelt.
- Gratis og uforpliktende: De fleste formidlere, inkludert Nano Finans, tar ikke betalt av deg for å sammenligne lån, de tjener på provisjon fra bankene.
- Begrenset utvalg: Du får kun tilbud fra formidlerens partnerbanker, ikke hele markedet.
- Oppfølging etter avslag: Noen formidlere er påtrengende med telefoner og meldinger selv etter at du har takket nei.
Tidsbesparelse og oversikt i én søknad
Det er udiskutabelt praktisk å få flere tilbud samlet på ett sted, med nøkkeltall stilt opp mot hverandre. Du slipper å logge inn hos fem forskjellige banker for å sammenligne lån manuelt.
Begrensningen: kun partnerbankenes tilbud
Her ligger den virkelige svakheten ved modellen, etter min mening. En pen liste med tilbud fra 13 til 14 banker er ikke det samme som å ha sjekket hele det norske lånemarkedet. Det finnes banker og nisjeaktører utenfor disse nettverkene som potensielt tilbyr bedre vilkår, men som aldri dukker opp i søket ditt fordi de ikke er partner med formidleren du valgte.
Pågående oppfølging etter avslag eller takk-nei
Dette er noe jeg synes er dårlig stil i bransjen generelt: flere brukere rapporterer at de blir kontaktet gjentatte ganger etter å ha takket nei til et tilbud. Har du først gitt fra deg kontaktinformasjonen din for å få et lånetilbud, bør du være forberedt på at telefonen kan ringe noen ekstra ganger, selv om du allerede har bestemt deg for noe annet.
Antall partnerbanker og dekning
Flere partnerbanker betyr som regel bredere dekning, men ikke automatisk bedre rente. Det handler om hvilke banker som faktisk konkurrerer om akkurat din profil, ikke bare hvor mange som er med i nettverket.
Kundetilfredshet og omtaler
Zensum skårer høyt på kundetilfredshet, med en TrustScore på 4,8 av 5 basert på over 4 500 anmeldelser, og rundt 90 prosent av anmelderne gir toppkarakter. Mye av dette handler om rådgivere som er tålmodige og forklarer søknadsprosessen tydelig. Det er verdt noe, men det betaler ikke renta di.
Hvorfor du bør sjekke vilkårene selv uansett
Jeg sammenligner alltid selv før jeg signerer noe som helst, uansett hvor god kundeservicen var i telefonen. En hyggelig samtale er ikke det samme som markedets beste vilkår.
Det er her en uavhengig oversikt blir nyttig: dette er hvor en tjeneste som FinansKompasset blir relevant, siden den lar deg research lån, kreditt og bank bredere enn det én enkelt formidler kan tilby, før du bestemmer deg for hvem du faktisk signerer med.
Hvor mye kan du faktisk spare før jul
Regn konkret: fjern tre termingebyrer på rundt 80 kroner hver, det er 240 kroner i måneden rett der. Legg til en lavere effektiv rente fra samling av gjelden, og du lander fort på mellom 1 000 og 2 000 kroner i frigjort likviditet månedlig, avhengig av lånebeløp og nedbetalingstid. Over en nedbetalingstid på 5 år blir dette ikke småpenger, det blir et reelt pusterom i en måned hvor pusterom er mangelvare.
Oppfølgingsspørsmål folk lurer på
Påvirker refinansiering kredittscoren din
Ja, midlertidig. Kredittsjekken i seg selv gir et lite avtrykk, men å samle flere lån til ett med lavere total kreditteksponering pleier å styrke kredittscoren din over tid, fordi kredittutnyttelsen din går ned.
Kan du refinansiere med betalingsanmerkning
Det er vanskeligere, men ikke umulig. Noen banker og formidlere spesialiserer seg på denne gruppen, ofte med høyere rente som kompensasjon for risikoen banken tar.
Hvor lang tid tar en refinansieringssøknad
Selve søknaden tar typisk 5 til 10 minutter å fylle ut. Svar fra bankene kommer ofte samme dag eller innen 24 timer, og utbetaling skjer som regel i løpet av noen få virkedager etter signering.
Konklusjon
Gebyrer er den usynlige kostnaden de fleste glemmer å regne på, og det er nettopp derfor refinansiering før jul gir så konkret gevinst. Du trenger ikke være ekspert på finans for å se poenget: færre lån betyr færre gebyrer, og ofte en bedre samlet rente.
Bruk gjerne en anerkjent formidler for å spare tid, men ikke la en hyggelig telefonsamtale eller en fin Trustpilot-score erstatte din egen vurdering av vilkårene. Regn selv, sammenlign selv, og la desember bli måneden hvor økonomien din endelig puster litt lettere.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.