


Låne penger raskt – Dette gjør du ved akutte lånebehov
Vaskemaskinen gir opp en torsdag kveld. Bilen må på verksted før helgen. Eller en regning du hadde glemt dukker opp med forfall i morgen. Når pengene må være på kontoen nå, er det fort gjort å klikke på første annonse som lover «lån på dagen». Det er ofte da folk betaler mest.
Denne guiden er for deg som skal låne penger raskt, men likevel vil unngå å havne i en dyr avtale. Vi går gjennom hva rask utbetaling faktisk betyr, hvordan søknaden fungerer, hva et raskt lån koster og hvilke krav du må oppfylle.
Du får også en oversikt over noen av de mest brukte långiverne og lånemeglerne i Norge. Tallene i artikkelen er hentet fra sammenligningssider og långivernes egne eksempler per oktober 2026. De er veiledende, og tilbudet du får avhenger av din økonomi.
Hva betyr rask utbetaling i praksis?
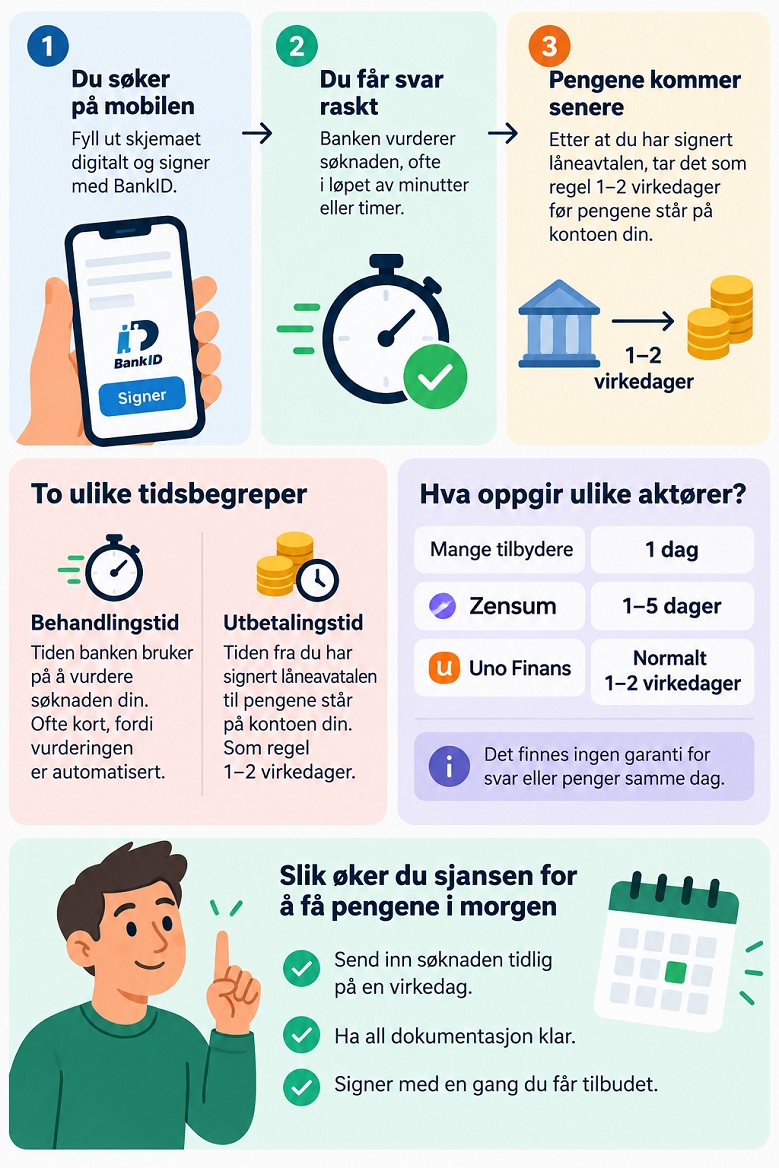
De fleste norske långivere har gjort søknadsprosessen helt digital. Du fyller ut skjemaet på mobilen, signerer med BankID og får svar i løpet av minutter eller timer. Pengene kommer likevel sjelden samme dag.
Behandlingstid og utbetalingstid er to ulike ting. Behandlingstiden er hvor lang tid banken bruker på å vurdere søknaden din, og den er ofte kort fordi vurderingen er automatisert. Utbetalingstiden er tiden fra du har signert låneavtalen til pengene faktisk står på kontoen din. Den er ofte én til to virkedager.
Sammenligningssidene bekrefter dette. Mange tilbydere oppgir utbetaling på én dag, Zensum oppgir én til fem dager, og Uno Finans skriver at utbetaling normalt skjer innen 1–2 virkedager etter signert avtale. Flere av sidene sier også rett ut at det ikke finnes garanti for svar eller penger samme dag.
Hvis du trenger pengene i morgen, er målet altså å få søknaden inn tidlig på en virkedag, ha alt av dokumentasjon klart og signere med en gang du får tilbudet.
Forbrukslån uten sikkerhet: slik fungerer det
Et forbrukslån uten sikkerhet er et lån du får uten å stille bolig, bil eller andre eiendeler som pant. Banken tar derfor en større risiko, og det gir høyere rente enn på boliglån. Du kan bruke pengene til det du vil, for eksempel uforutsette utgifter, oppussing eller å samle gammel gjeld.
Lånebeløpet ligger som regel mellom 5 000 og 600 000 kroner. Nedbetalingstiden er normalt opptil fem år, og kravet er satt av myndighetene. Utlånsforskriften sier at forbrukslån skal betales ned månedlig, og at nedbetalingen minst må tilsvare et lån som er betalt ned i løpet av fem år. Det betyr at du ikke kan få et vanlig forbrukslån med ti eller femten års løpetid, med mindre det er refinansiering, der reglene er noe annerledes.
Vil du ha mer bakgrunn om lånetypen, har Finanskompasset en egen oversikt over forbrukslån, og en egen side om lån uten sikkerhet.
Lån på dagen – finnes det egentlig?
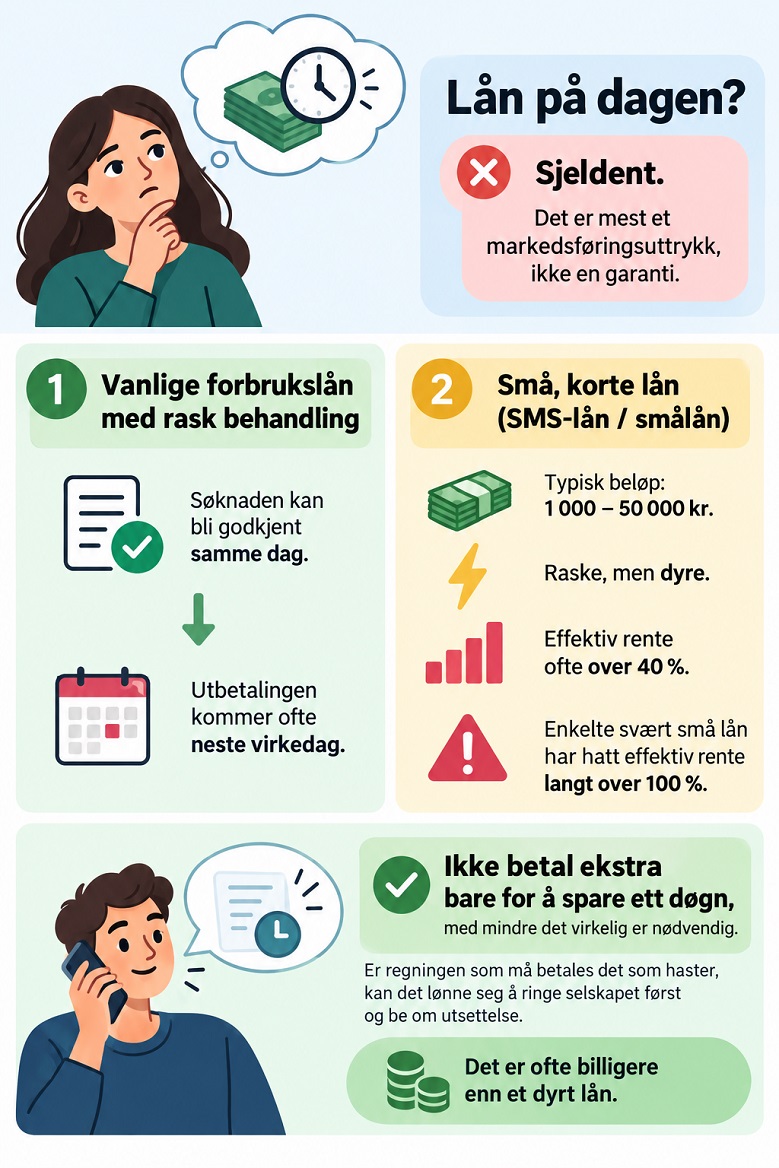
Kort svar: sjelden. «Lån på dagen» er mer et markedsføringsuttrykk enn en garanti. Under uttrykket finner du to ulike ting.
Den første er vanlige forbrukslån med rask saksbehandling. Her kan du få godkjent søknaden samme dag, men utbetalingen kommer ofte neste virkedag.
Den andre er små, korte lån, ofte kalt SMS-lån eller smålån. Beløpene er typisk fra 1 000 til 50 000 kroner. De er raske, men dyre. På sammenligningssidene ser vi eksempler på effektiv rente over 40 prosent. Finanstilsynet har tidligere dokumentert at enkelte svært små lån med kort løpetid har hatt effektiv rente langt over 100 prosent. Det er tall du bør ha i bakhodet hvis noen presser deg til å ta det første tilbudet du får.
Et enkelt råd: ikke betal ekstra bare for å spare ett døgn, med mindre det virkelig er nødvendig. Er regningen som må betales egentlig det som haster, kan det lønne seg å ringe selskapet først og be om utsettelse. Det er ofte billigere enn et dyrt lån.
Lån i helgen
Mange søker om lån i helgen fordi det er da de har tid til det. Selve søknaden kan du sende døgnet rundt, og mange långivere gir foreløpig svar umiddelbart eller i løpet av kort tid. Noen kan også ta imot BankID-signering utenom kontortid.
Utbetalingen er derimot det som bremser. Mange långivere behandler utbetalinger på virkedager, så et lån du signerer lørdag kveld, kommer i praksis ofte mandag eller tirsdag. Det kan variere fra bank til bank, så les vilkårene eller spør kundeservice før du regner med pengene. Planlegger du å låne i helgen, bør du altså ha en plan for hva du gjør hvis utbetalingen først kommer i begynnelsen av uken.
Slik går søknadsprosessen for seg
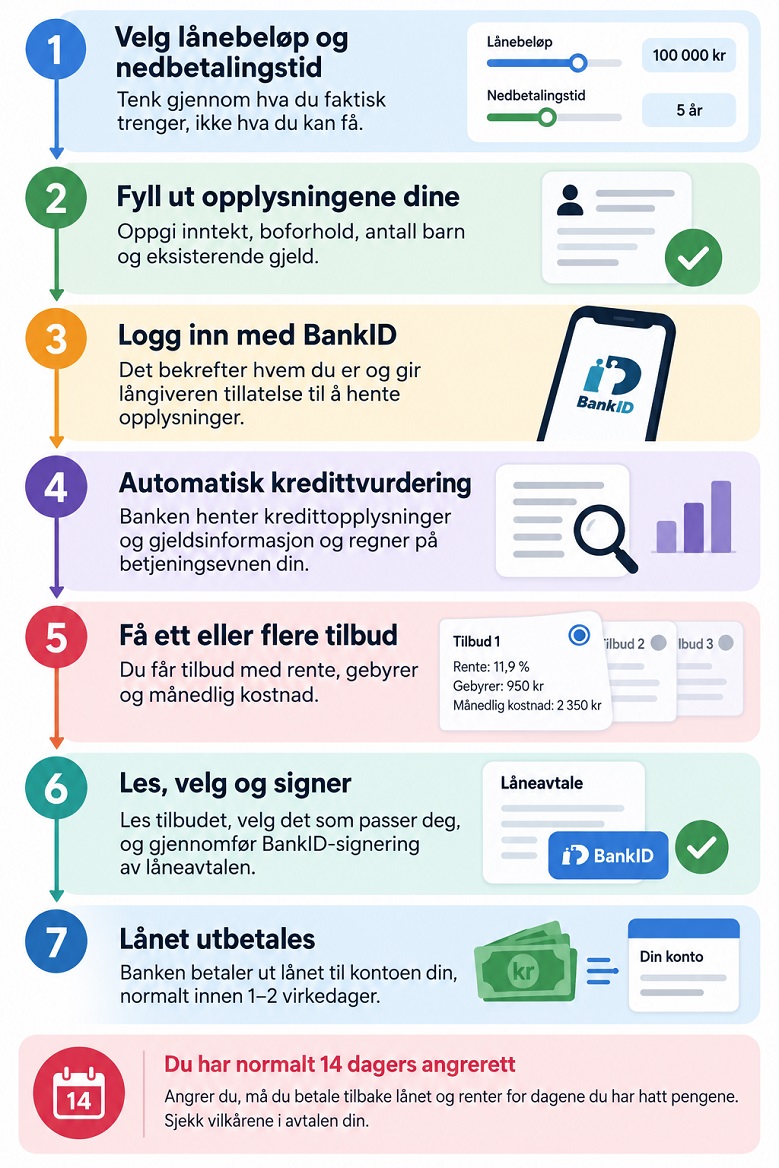
Prosessen er nesten lik hos alle, enten du søker direkte hos en bank eller via en lånemegler.
- Du velger lånebeløp og ønsket nedbetalingstid. Tenk gjennom hva du faktisk trenger, ikke hva du kan få.
- Du fyller ut personopplysninger, inntekt, boforhold, antall barn og eksisterende gjeld.
- Du logger inn med BankID. Det bekrefter hvem du er og gir långiveren tillatelse til å hente opplysninger.
- Banken gjør en automatisk kredittvurdering, der systemet henter kredittopplysninger og gjeldsinformasjon og regner på betjeningsevnen din.
- Du får ett eller flere tilbud med rente, gebyrer og månedlig kostnad.
- Du leser tilbudet, velger og gjennomfører BankID-signering av låneavtalen.
- Banken betaler ut lånet til kontoen din, normalt innen 1–2 virkedager.
Du har dessuten normalt 14 dagers angrerett på forbrukslån. Angrer du, må du betale tilbake lånet og renter for dagene du har hatt pengene. Sjekk vilkårene i avtalen din.
Gjeldsregisteret, kredittscore og betalingsanmerkning
Når du søker, ser banken på tre ting som ofte blandes sammen.
Gjeldsregisteret er et register over usikret gjeld, altså forbrukslån og kredittkort. Finansforetak plikter å rapportere inn til registrene og bruke informasjonen når de vurderer en søknad. Det finnes to konsesjonærer, Gjeldsregisteret AS og Norsk Gjeldsinformasjon. Der kan du se hvem du skylder penger, hvor mye, og hva renten er. For kredittkort er det kredittgrensen som teller, ikke hva du faktisk skylder. Du kan sjekke din egen gjeld gratis. Les mer i Norges Banks gjennomgang av det nye gjeldsregisteret.
Kredittscore er et tall eller en vurdering som kredittopplysningsbyråene regner ut ut fra betalingshistorikk, inntekt, gjeld og alder på kundeforholdene dine. Hver långiver har dessuten egne modeller, så du kan få ulik rente hos ulike banker med samme økonomi.
Betalingsanmerkning registreres når et krav har gått til inkasso og ikke er gjort opp. Den ligger normalt i flere år og gjør det svært vanskelig å få vanlig forbrukslån. Noen få aktører tar imot søkere med anmerkning, men da er renten høy. Har du anmerkning, er Finanskompassets side om lån med betalingsanmerkning et greit sted å begynne.
Krav til låntakere
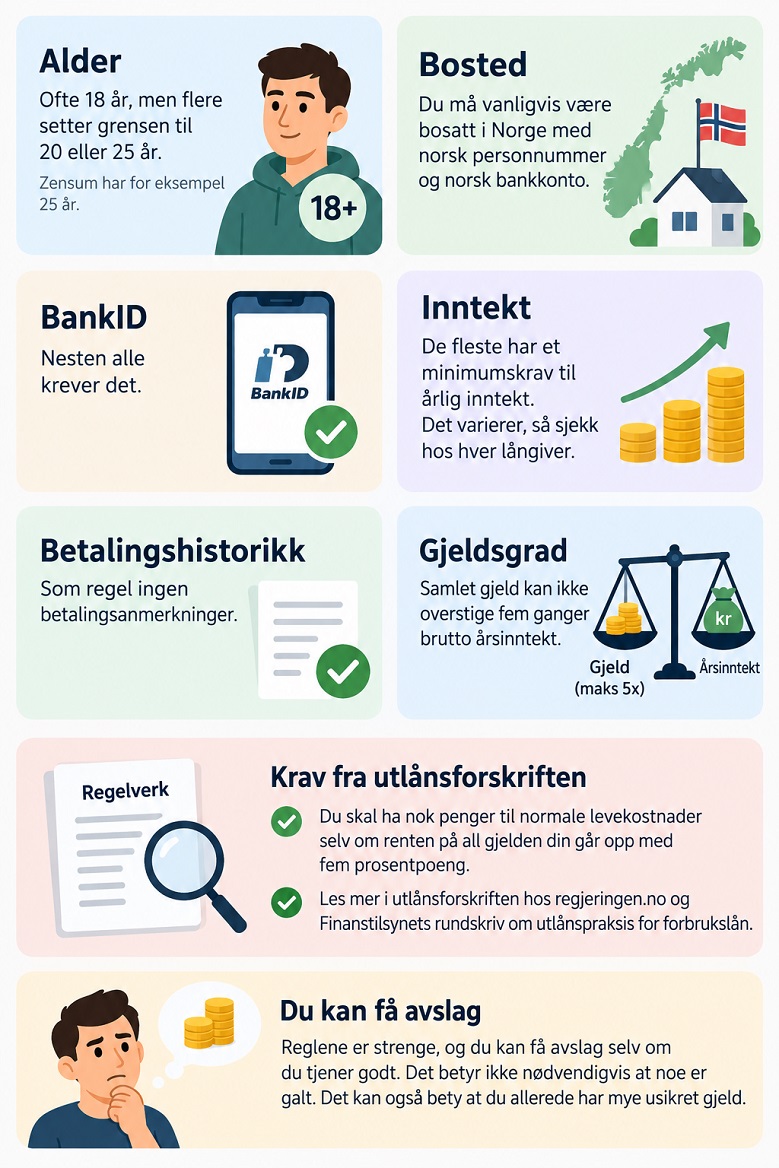
Kravene varierer fra bank til bank, men noen går igjen.
- Aldersgrense: ofte 18 år, men flere aktører setter grensen til 20 eller 25 år. Zensum har for eksempel 25 år.
- Bosted: du må vanligvis være bosatt i Norge med norsk personnummer og norsk bankkonto.
- BankID: nesten alle krever det.
- Inntektskrav: de fleste har et minimumskrav til årlig inntekt. Det varierer, så sjekk hos hver långiver. Banken må uansett kunne dokumentere at du har råd til å betale lånet.
- Ren betalingshistorikk: som regel ingen betalingsanmerkninger.
- Gjeldsgrad: samlet gjeld kan ikke overstige fem ganger brutto årsinntekt.
Det siste kravet kommer fra utlånsforskriften. Forskriften sier også at du skal ha nok penger til normale levekostnader selv om renten på all gjelden din går opp med fem prosentpoeng. Les selve regelverket i utlånsforskriften hos regjeringen.no. Finanstilsynet har også kommentert reglene i et eget rundskriv om utlånspraksis for forbrukslån.
Fordi reglene er strenge, kan du få avslag selv om du tjener godt. Det betyr ikke nødvendigvis at noe er galt. Det kan også bety at du allerede har mye usikret gjeld.
Hvorfor bruke en lånemegler?
En lånemegler sender én søknad videre til flere banker, og du får tilbud tilbake fra dem som vil låne deg penger. I stedet for å fylle ut ti skjemaer gjør du det én gang. Det sparer tid, og det er hele poenget når du har det travelt.
Fordelene er ganske tydelige:
- Du kan sammenligne lånetilbud fra mange banker på ett sted.
- Konkurranse mellom bankene gir ofte lavere rente enn om du søker i bare én bank.
- Det er gratis for deg. Meglerne får betalt av banken hvis du tar opp et lån.
- Du får et raskt overblikk over hva du kan få og hva det koster.
Ulempene er litt mindre synlige. Opplysningene dine deles med flere banker. Meglerne gir ikke rådgivning, så du må selv vurdere om tilbudet passer. Og siden de får betalt når du tar opp lån, bør du lese tilbudene med et kritisk blikk. Ikke alle banker er med i alle tjenestene heller, så det kan lønne seg å sjekke et par steder.
Lendo, Zmarta, Zensum, Scoopr og Nano Finans
Her er noen av navnene du vil støte på. Tallene er eksempler fra sammenligningssider, ikke endelige tilbud.
- Lendo: en av de mest kjente meglerne i Norge. Eksempelet som brukes er 130 000 kroner over fem år med effektiv rente på 12,73 prosent. Utbetaling oppgis ofte til rundt én dag etter signering.
- Zmarta: lånemegler som også er kjent for forsikringsformidling. Vilkårene varierer, så sjekk gjeldende lånebeløp, aldersgrense og krav på nettsiden deres før du søker.
- Zensum: sender søknaden til 13 banker. Lånebeløp fra 20 000 til 600 000 kroner, effektiv rente fra 5,38 til 24,99 prosent, etableringsgebyr 1 150 kroner, aldersgrense 25 år og utbetaling på 1–5 dager. Du kan søke med medsøker.
- Scoopr: fokuserer på refinansiering og sammenligning av lån og kredittkort. Beløp fra 5 000 til 600 000 kroner, aldersgrense 18 år, BankID-søknad og utbetaling som normalt skjer innen få dager. Svar kommer ofte på rundt ett minutt.
- Nano Finans: eksempler på 100 000 kroner over fem år med nominell rente 11,9 prosent og effektiv rente 13,71 prosent. Aldersgrensen er 18 år. Nano Finans brukes mye til refinansiering av kredittkortgjeld.
- Uno Finans og Axo Finans: andre meglertjenester med lånebeløp opptil 600 000 kroner. Uno Finans oppgir normal utbetaling på 1–2 virkedager.
Skal du låne et lite beløp veldig raskt, finnes det også direkte långivere som Klikklån, med lån fra 10 000 til 150 000 kroner og effektiv rente fra 9,48 til 23,40 prosent. Små, raske lån er ofte dyrest, så regn alltid ut totalkostnaden før du signerer.
Hva koster et raskt lån?
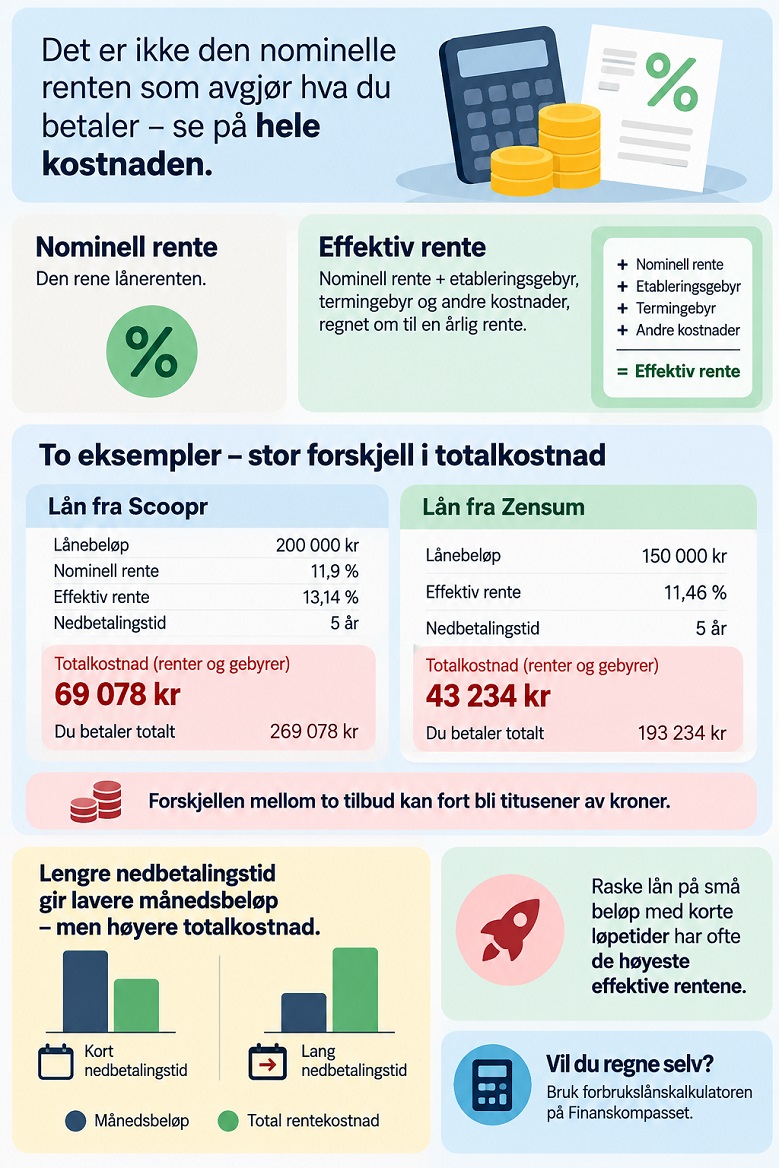
Det er ikke renten du ser først som avgjør hva du betaler. Du må se på hele kostnaden.
Nominell rente er den rene lånerenten. Effektiv rente tar med nominell rente pluss etableringsgebyr, termingebyr og andre kostnader, regnet om til en årlig rente. Den er derfor den beste tallstørrelsen når du skal sammenligne lånetilbud. Etableringsgebyret betaler du én gang når lånet opprettes, og termingebyret kommer på hver regning, typisk hver måned.
Et eksempel fra Scoopr viser hvordan det kan se ut. Et lån på 200 000 kroner over fem år med nominell rente på 11,9 prosent gir effektiv rente på 13,14 prosent. Totalkostnaden blir 69 078 kroner, og du betaler til sammen 269 078 kroner. Zensums eksempel på 150 000 kroner med effektiv rente 11,46 prosent over fem år gir en kostnad på 43 234 kroner. Forskjellen mellom to tilbud kan altså fort bli titusener av kroner.
Husk også dette: jo lengre nedbetalingstid, jo lavere blir månedsbeløpet, men jo mer betaler du totalt i renter. Raske lån på små beløp med korte løpetider har ofte de høyeste effektive rentene.
Vil du regne selv, kan du bruke forbrukslånskalkulatoren på Finanskompasset. Og vil du vite mer om hvordan du får bedre vilkår, er artikkelen om forbrukslån med lav rente verdt en lesning.
Refinansiering: når akuttlånet blir et problem nummer to
Mange tar opp et raskt lån og oppdager noen måneder senere at de har tre små lån og to kredittkort med ulike renter. Da kan refinansiering være lurt. Du tar opp ett nytt lån som brukes til å betale ned de gamle, og får én regning og ofte lavere rente.
Utlånsforskriften har egne regler for dette. Det nye lånet kan ikke være større enn gjelden som skal refinansieres, og det skal ikke øke summen av renter, gebyrer og andre kostnader sammenlignet med dagens nedbetaling. Den nye banken skal betale pengene direkte til de gamle kreditorene, ikke til deg.
Kredittkortgjeld har ofte effektiv rente rundt 20 prosent eller mer, så det er den dyreste gjelden å bli kvitt først. Mer om dette finner du i Finanskompassets artikler om refinansiering av smålån og refinansiering av kredittkortgjeld. Er du usikker på om kredittkort eller forbrukslån passer best i din situasjon, kan du også lese forbrukslån eller kredittkort.
Sjekkliste før du trykker «signer»
- Trenger jeg pengene i dag, eller holder det om de kommer om to dager? Utbetalingstiden er ofte det som avgjør hvilken långiver du kan velge.
- Har jeg sjekket min egen gjeld i Gjeldsregisteret først? Da vet du hva banken ser.
- Har jeg sammenlignet minst to eller tre tilbud, helst via en lånemegler?
- Har jeg sett på effektiv rente og totalkostnad, ikke bare månedsbeløpet?
- Kan jeg betale både lånet og vanlige utgifter hvis renten stiger?
- Har jeg lest vilkårene for gebyrer, ekstra innbetalinger og angrerett?
Unngå også søknader hos mange banker på egen hånd samme dag. Hver søknad kan gi en kredittsjekk, og det kan gjøre deg mindre attraktiv hos neste bank. Én søknad via en megler er ofte et bedre valg.
Oppsummering
Du kan låne penger raskt i Norge, men «raskt» betyr som oftest ett til to virkedager fra signering til penger på konto. Søknaden og kredittvurderingen går fort fordi den er digital og automatisk. Selve utbetalingen er det som tar tid, spesielt i helgene.
Hvis du trenger penger akutt, er den tryggeste veien å søke tidlig på dagen, signere med BankID så snart du har tilbud, og bruke en lånemegler som Lendo, Zmarta, Zensum, Scoopr eller Nano Finans for å sammenligne flere banker på én gang. Se på effektiv rente og totalkostnad, ikke bare hvor fort pengene kommer. Og hvis lånet først er tatt opp, bør du ha en plan for å betale det ned eller refinansiere det før gjelden vokser.
Denne artikkelen er generell informasjon og ikke personlig økonomisk rådgivning. Renter, gebyrer og krav endres ofte, så sjekk alltid gjeldende vilkår hos långiveren før du søker. Har du betalingsproblemer, kan du kontakte kommunens gjeldsrådgivning eller NAV for gratis hjelp.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.