


Lån 100 000 kroner uten sikkerhet – hva koster det?
Du trenger 100 000 kroner, og du har ikke lyst til å pantsette bolig eller bil for å få dem. Da er et lån uten sikkerhet, som oftest et forbrukslån, det mest nærliggende alternativet. Det er raskt å søke, pengene kan brukes til nesten hva som helst, og banken får ikke pant i noe du eier. Prisen er at renten ligger langt over det du betaler på et boliglån.
Her går vi gjennom hva et lån på 100 000 kroner koster akkurat nå, hvordan bankene vurderer deg, og hvordan du kan sammenligne tilbud fra flere banker uten å bruke en hel helg på det. Rentetallene bygger på Finansportalen og långivernes egne sider i oktober 2026. Reglene er hentet fra offentlige kilder.
Hva betyr det å låne penger uten pant?
Et lån uten sikkerhet betyr at banken ikke kan ta bolig, bil eller andre eiendeler hvis du slutter å betale. Derfor ser långiveren på deg som person: årlig inntekt og eksisterende gjeld, betalingshistorikk og hvor mye gjeld du har hos andre.
I praksis snakker vi om forbrukslån, kredittkort og kjøpskreditt. Et lån på 100 000 kroner er som regel et nedbetalingslån. Du får hele beløpet utbetalt og betaler det tilbake med faste månedlige beløp.
Risikoen forsvinner ikke, den skifter bare karakter. Du mister ikke huset, men mislighold av lån gir inkasso, betalingsanmerkninger og en dårligere kredittscore. Forskere ved OsloMet har funnet at sannsynligheten for utleggstrekk er omtrent ti ganger så høy blant dem som har rentebærende usikret gjeld. Det bør du ha i bakhodet før du trykker på søk.
Hva koster det? Nominell rente, effektiv rente og gebyrer
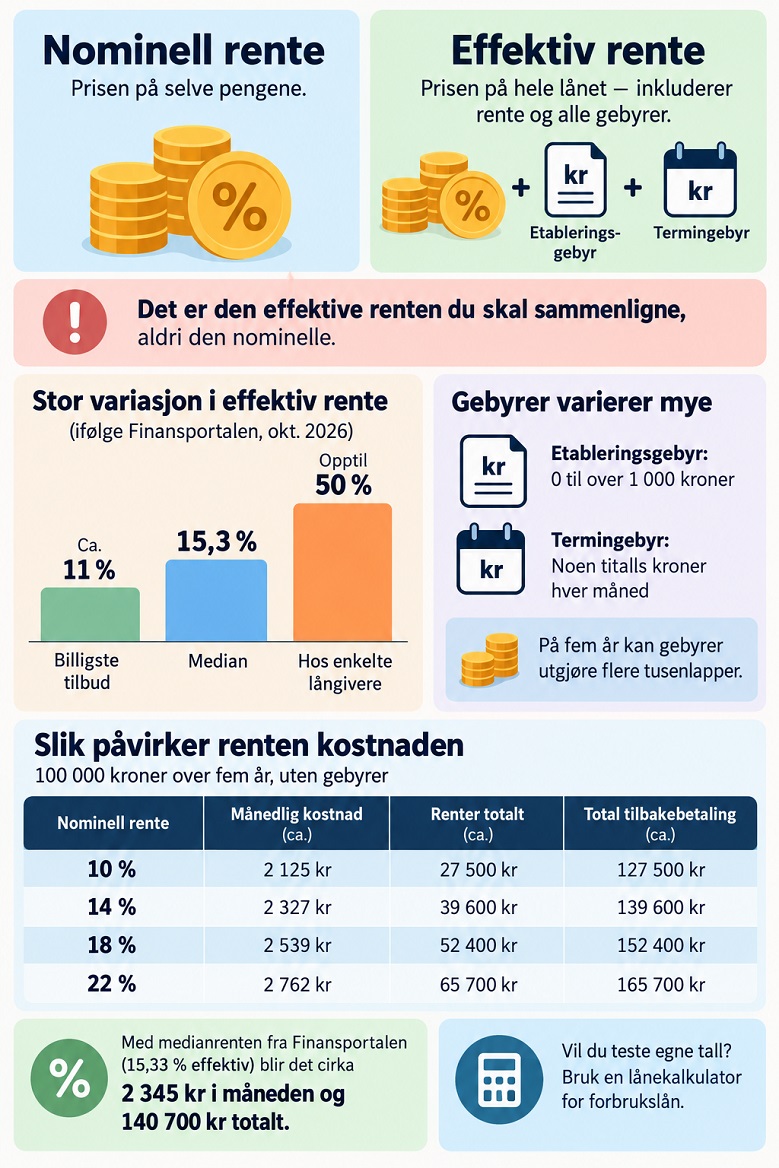
Nominell rente er prisen på selve pengene. Effektiv rente er prisen på hele lånet, fordi den også tar med etableringsgebyr og termingebyr. Det er den effektive renten du skal sammenligne, aldri den nominelle.
Rentenivå og gebyrer varierer mye. Noen långivere tar null i etableringsgebyr, andre tar over tusen kroner, og enkelte legger på et termingebyr på noen titalls kroner hver måned. På fem år blir det fort flere tusenlapper.
Ifølge Finansportalens data lå de billigste tilbudene i oktober 2026 på rundt 11 prosent effektiv rente for 100 000 kroner over fem år. Medianen var 15,3 prosent. Spennet er stort. Lendo oppgir selv at den effektive renten hos bankene de sammenligner går fra under 6 prosent og opp mot 50. De laveste prisene er forbeholdt dem med høy inntekt, lite gjeld og ren betalingshistorikk. De fleste havner et sted midt imellom.
Slik ser månedlig kostnad og samlede lånekostnader ut for 100 000 kroner over fem år, uten gebyrer, ved ulike nominelle renter:
- 10 prosent: omtrent 2 125 kroner i måneden og 27 500 kroner i renter
- 14 prosent: omtrent 2 327 kroner i måneden og 39 600 kroner i renter
- 18 prosent: omtrent 2 539 kroner i måneden og 52 400 kroner i renter
- 22 prosent: omtrent 2 762 kroner i måneden og 65 700 kroner i renter
Forskjellen mellom første og siste linje er rundt 38 000 kroner for nøyaktig samme beløp. Med medianrenten fra Finansportalen (15,33 prosent effektiv) ender du på cirka 2 345 kroner i måneden og 140 700 kroner totalt. Vil du teste egne tall, er en lånekalkulator for forbrukslån det raskeste verktøyet. Søker du etter forbrukslån med lav rente, er det også verdt å vite hvordan renten faktisk settes. Mer om det lenger ned.
Nedbetalingstid: fem år er normalen
Det er ikke bare bankene som bestemmer her. Utlånsforskriften setter rammer for hele bransjen. Forbrukslån skal betales ned med månedlige avdrag innen fem år. Samlet gjeld kan ikke overstige fem ganger årsinntekten din, og banken skal sjekke at du fortsatt dekker vanlige livsoppholdsutgifter hvis renten stiger med fem prosentpoeng.
Bankene har en fleksibilitetskvote på fem prosent av innvilget volum per kvartal. Finanstilsynets rapport for andre kvartal 2026 viser at forskriften fortsatt gjelder.
Nedbetaling over 5 år er derfor det vanlige for 100 000 kroner. Kortere tid gir høyere månedlig kostnad, men lavere samlede lånekostnader. Ved 14 prosent nominell rente koster lånet 3 418 kroner i måneden over tre år og 23 000 kroner i renter.
Over fem år er det 2 327 kroner i måneden og 39 600 i renter. Noen långivere tillater lengre løpetid ved refinansiering, men da betaler du dyrt for et lavt månedsbeløp. Åtte år til samme rente gir 1 737 kroner i måneden, men rundt 66 800 kroner i renter og gebyrer. Velg den korteste tiden du klarer med litt luft i budsjettet.
Slik vurderer bankene deg: kredittvurdering og kredittscore
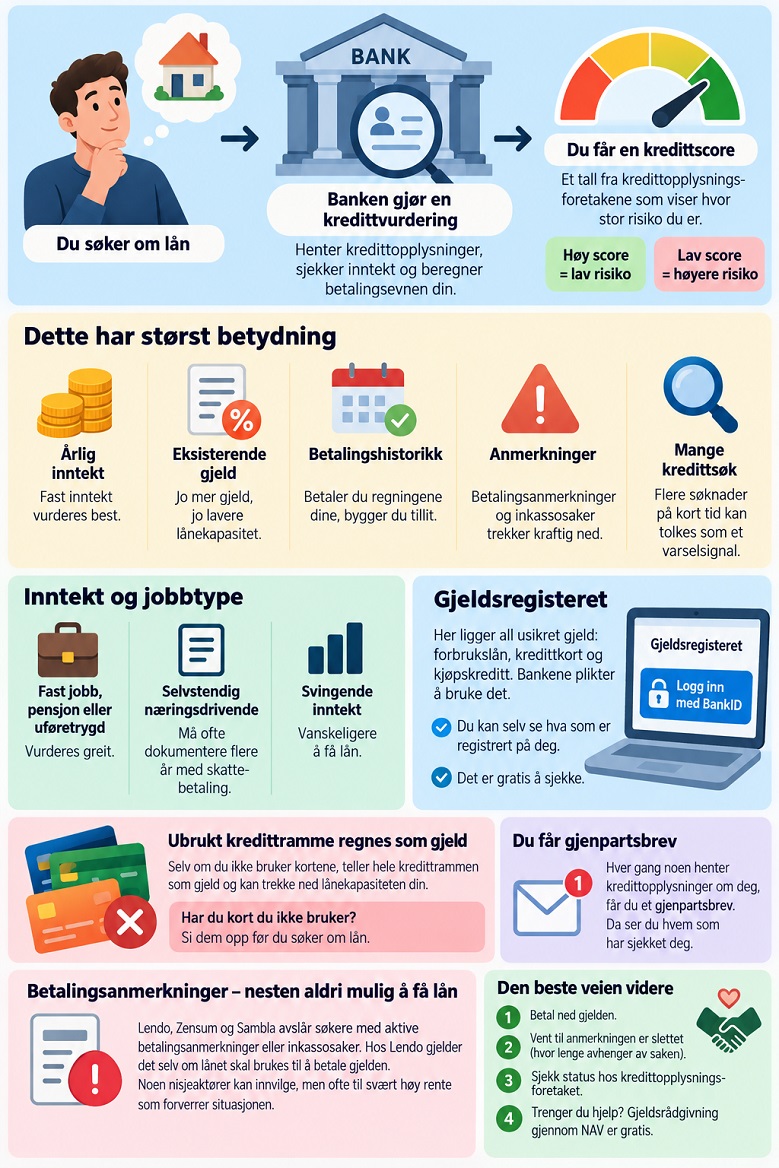
Før et lån innvilges, gjør banken en kredittvurdering. Den henter kredittopplysninger, sjekker inntekt og regner ut betalingsevnen din. Kredittscore er tallet kredittopplysningsforetakene setter på deg. Hos Dun & Bradstreet er det en statistisk vurdering av hvor sannsynlig det er at du får en betalingsanmerkning de neste tolv månedene. Høy score betyr lav risiko, og lav score betyr høyere risiko.
Det som teller mest er årlig inntekt og eksisterende gjeld, betalingshistorikk og eventuelle anmerkninger. Mange kredittsøk på kort tid kan også tolkes som et varselsignal. Lån med fast inntekt er lettere å få enn lån med svingende inntekt. Fast jobb, pensjon eller uføretrygd vurderes greit. Selvstendig næringsdrivende må ofte dokumentere flere år med skattebetaling.
Så er det Gjeldsregisteret. Her ligger all usikret gjeld: forbrukslån, kredittkort og kjøpskreditt. Bankene plikter å bruke det, og du kan se hva som er registrert på deg ved å logge inn med BankID. Det gjelder gratis.
Merk at ubrukt kredittramme på kort regnes som gjeld. Har du tre kort du aldri bruker, kan de trekke ned lånekapasiteten din. Si dem opp før du søker. Du får også et gjenpartsbrev hver gang noen henter kredittopplysninger om deg, så du ser hvem som har sjekket.
Betalingsanmerkninger: er lån i det hele tatt mulig?
Kort fortalt: nesten aldri. Lendo, Zensum og Sambla avslår søkere med aktive betalingsanmerkninger eller inkassosaker. Hos Lendo gjelder det selv om lånet skal brukes til å betale nettopp den gjelden. Noen nisjeaktører tar sjansen, men til en rente som gjør lånet svært dyrt og ofte forverrer situasjonen. Mer om dette i lån med betalingsanmerkning.
Den ærlige veien går via å betale ned gjelden, vente til anmerkningen er slettet og så søke på nytt. Hvor lenge den blir stående, avhenger av saken. Sjekk det hos kredittopplysningsforetaket. Sliter du med å få endene til å møtes, er gjeldsrådgivning gjennom NAV gratis.
Hvorfor bruke en låneformidler?
Når du søker direkte, får du ett tilbud per bank og må fylle ut det samme skjemaet om og om igjen. En låneformidler gjør det motsatte. Du sender én uforpliktende lånesøknad, og formidleren tar den videre til flere långivere.
Resultatet er at du kan sammenligne tilbud fra flere banker på ett sted, og konkurransen mellom bankene presser ofte renten ned. Tjenesten er gratis for deg. Formidleren får som regel provisjon fra banken hvis du velger et tilbud. Du signerer låneavtalen med banken, ikke med formidleren.
Her er de fem du sannsynligvis kommer over:
- Lendo startet i Norge i 2012 og sammenligner rundt tjue banker. Du kan søke 10 000 til 600 000 kroner, og lengste nedbetalingstid er fem år uten refinansiering. Kravene er 18 til 75 år, minst 120 000 kroner i inntekt og ingen betalingsanmerkninger. Med Lendo SmartØkonomi kan du se kredittscore og usikret gjeld etter innlogging.
- Zensum sender søknaden til 13 samarbeidsbanker og tilbyr 20 000 til 600 000 kroner. Aldersgrensen er 25 år, årsinntekten må være minst 200 000 kroner, og du må ha bodd i Norge i minst ett år. Signering skjer med BankID.
- Nano Finans er en norsk formidler som tar søknaden din videre til flere banker. Beløpsrammen oppgis opptil 800 000 kroner, og løpetiden går fra ett til femten år.
- Scoopr har et litt annet utgangspunkt. De henter gjeldsinformasjonen din fra Gjeldsregisteret og viser om du kan spare penger på refinansiering. Opptil 600 000 kroner kan refinansieres uten sikkerhet, og aldersgrensen er 18 år.
- Zmarta har norsk virksomhet med forbrukslån, refinansiering og en ordliste og veiledninger som er greie å bruke hvis begrepene i låneverdenen fortsatt er litt tåkete.
Fordelene er tydelige: tid spart, flere tilbud og bedre sjanse for en lav effektiv rente. Men vær nøktern. Ikke alle banker er med hos alle formidlere, så det kan lønne seg å sjekke to formidlere og din egen bank.
Rentene som vises i markedsføring gjelder de sterkeste søkerne, ikke nødvendigvis deg. Og siden formidleren tjener på innvilgede lån, bør du lese hva du samtykker til. OsloMet-forskere har pekt på at samtykker i Gjeldsregisteret kan brukes til salgsfremstøt, og at det er mindre kjent hvordan du trekker dem tilbake.
Seriøse formidlere er regulert. Siden 1. juli 2023 gjelder loven om låneformidling, som krever tillatelse eller registrering hos Finanstilsynet. Sjekk virksomhetsregisteret hvis du er usikker. Ingen seriøs aktør krever betaling på forhånd eller ber om BankID-koder. Du kan også bruke tilbudene til å forhandle med din egen bank. Slik gjør du det i guiden om å prute på renten.
Søknadsprosessen steg for steg
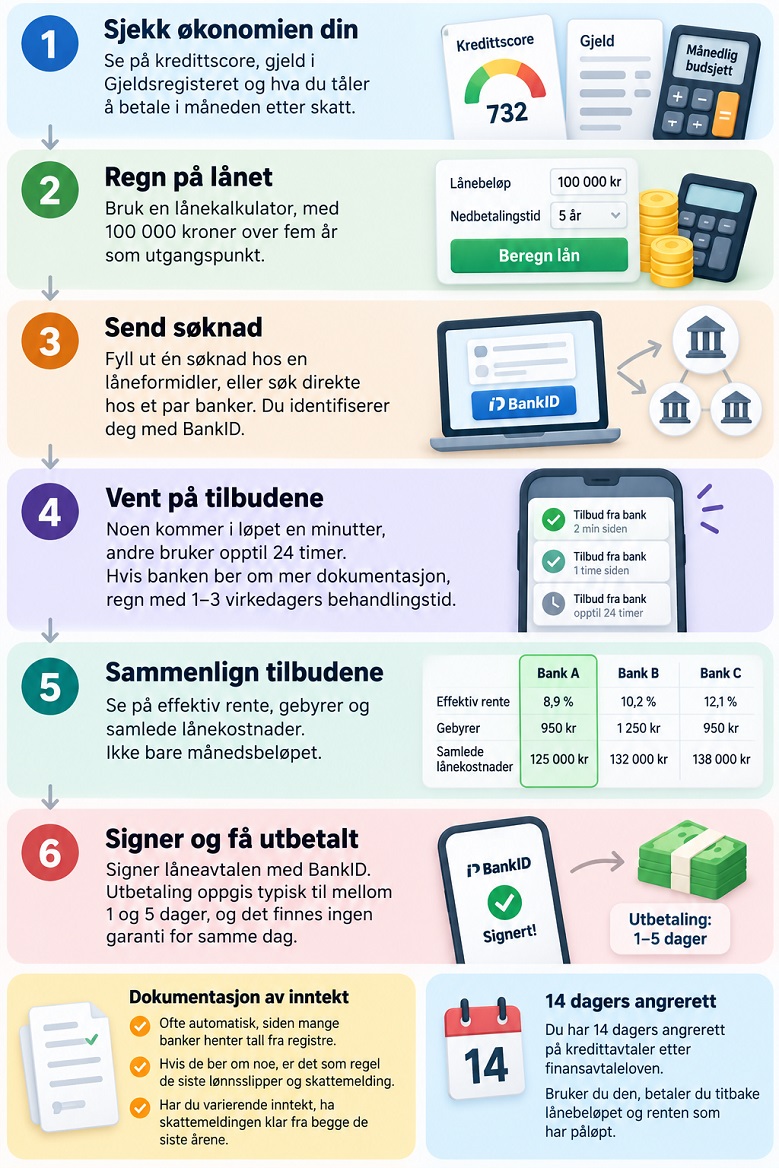
En søknad om lån på 100 000 kroner tar sjelden mer enn en kveld, så lenge du er forberedt:
- Sjekk kredittscore, gjeld i Gjeldsregisteret og hva du faktisk tåler å betale i måneden etter skatt.
- Regn på lånet i en kalkulator, med 100 000 kroner over fem år som utgangspunkt.
- Fyll ut én søknad hos en låneformidler, eller søk direkte hos et par banker. Du identifiserer deg med BankID.
- Vent på tilbudene. Noen kommer i løpet av minutter, andre bruker opptil 24 timer. Hvis banken ber om mer dokumentasjon, regn med en til tre virkedagers behandlingstid.
- Sammenlign effektiv rente, gebyrer og samlede lånekostnader. Ikke bare månedsbeløpet.
- Signer med BankID. Utbetaling av lån oppgis typisk til mellom ett og fem dager, og det finnes ingen garanti for samme dag.
Dokumentasjon av inntekt er ofte automatisk, siden mange banker henter tall fra registre. Hvis de ber om noe, er det som regel de siste lønnsslipper og skattemelding. Har du varierende inntekt, ha skattemeldingen klar fra begge de siste årene.
Husk også at du har 14 dagers angrerett på kredittavtaler etter finansavtaleloven. Bruker du den, betaler du tilbake lånebeløpet og renten som har påløpt.
Medlåntaker: når to søker sammen
Noen långivere tilbyr lån med medlåntaker, også kalt medsøker. Da teller to inntekter, og det kan gi både større sjanse for godkjenning og bedre rente. Haken er at begge vanligvis hefter for hele lånet. Slutter den ene å betale, kan banken kreve hele beløpet fra den andre. Dette bør du bare gjøre med noen du stoler på fullt og helt, og som du har felles oversikt over økonomien med.
Refinansiering: bruk 100 000 til å samle dyr gjeld
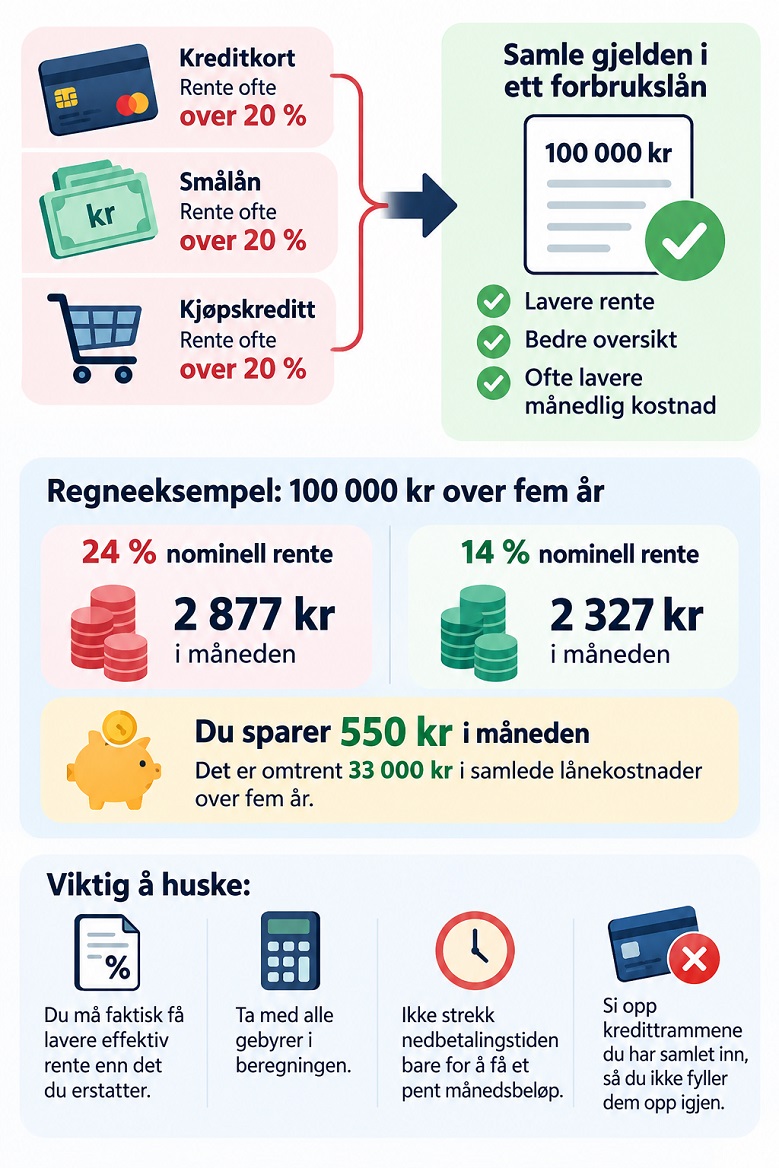
Mange tar opp et lån på 100 000 kroner fordi de allerede har gjeld som koster for mye. Kredittkort, smålån og kjøpskreditt har ofte nominell rente over 20 prosent. Samler du dem i ett forbrukslån, får du bedre oversikt og ofte lavere månedlig kostnad.
Et regneeksempel: 100 000 kroner over fem år koster rundt 2 877 kroner i måneden ved 24 prosent nominell rente, men 2 327 kroner ved 14 prosent. Det er 550 kroner i måneden, eller omtrent 33 000 kroner i samlede lånekostnader.
Det gjelder bare hvis du faktisk får lavere effektiv rente enn det du erstatter. Tell med gebyrene, og ikke strekk nedbetalingstiden bare for å få et pent månedsbeløp. Si også opp kredittrammene du har samlet inn, slik at du ikke fyller dem opp igjen. Les mer i refinansiering av smålån og refinansiering av kredittkortgjeld.
Oppussing og uforutsette utgifter
Planlagte utgifter, som et nytt bad eller kjøkken, passer bedre til et forbrukslån enn mange tror. Du kjenner prislappen, du kan budsjettere månedlig kostnad, og du vet når lånet er nedbetalt. Er oppussingen stor og du eier bolig med god margin, er lån med pant ofte billigere. Da får du lavere rente, men tar økonomisk risiko med huset som sikkerhet.
Uforutsette utgifter er vanskeligere. Bilen som går i stykker eller tannlegeregningen du ikke så komme, er akkurat det forbrukslån brukes til. Men har du en buffer, bør du bruke den først. For mindre beløp kan et kredittkort med rentefri periode være billigere. Se forbrukslån eller kredittkort for når hva lønner seg.
Sjekkliste før du signerer
- Er renten fast eller variabel? Mange forbrukslån har flytende rente, som kan stige.
- Har du sammenlignet effektiv rente fra minst tre tilbud?
- Vet du de samlede lånekostnadene i kroner, ikke bare per måned?
- Kan du betale ekstra uten gebyr hvis økonomien bedrer seg?
- Har du en buffer som holder i noen måneder hvis inntekten faller?
- Passer nedbetalingstiden til formålet, og er den kortere enn levetiden til det du kjøper?
Oppsummering
Et lån på 100 000 kroner uten sikkerhet er et nyttig verktøy hvis du bruker det med åpne øyne. Rentene varierer fra rundt 11 til over 25 prosent, og forskjellen utgjør tiere av tusenlapper. Ryddig kredittscore, lite gjeld og stabil inntekt er det som gir deg best pris. Bruk en låneformidler for å få flere tilbud, men sammenlign alltid effektiv rente og samlede lånekostnader, og lån aldri mer enn du trygt kan betjene.
Denne artikkelen er generell informasjon og ikke personlig økonomisk rådgivning. Rentene endres jevnlig, så sjekk oppdaterte tall hos långiverne og Finansportalen før du søker.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.