


Du kjenner det sikkert igjen. Det er lørdag formiddag, du står i stua med en kaffekopp og stirrer på listene rundt vinduet som aldri ble malt ordentlig. Gulvet foran kjøkkenet har fått en slitt sti etter ti år med sokker og handleposer.
Badet har fliser som sikkert var siste skrik i 1998. Og så kommer den lille, irriterende tanken: dette stedet kunne vært så mye bedre. Hvis du bare hadde pengene.
Det er akkurat her mange gir opp. Sparekontoen er tom, egenkapitalen sitter bundet i veggene, og oppussing føles som noe andre driver med. Men det finnes en vei som fungerer for flere enn du tror, så lenge du bruker den riktig.
Forbrukslån til oppussing kan fungere som et springbrett. Du pusser opp nå, får boligen verdivurdert på nytt og kan senere utvide boliglånet, slik at det dyre forbrukslånet forsvinner. Det krever en plan, litt tålmodighet og ærlighet om tallene. Her er hvordan det kan gjøres, og hvor det kan gå galt.
Fra slitt rom til drømmehjem: følelsen du egentlig betaler for
Oppussing handler sjelden bare om flis og maling. Det handler om å komme hjem til et sted som føles ferdig. Mange beskriver det som en liten lettelse hver gang de åpner døra, helt til de glemmer hvordan det så ut før.
Problemet er at følelsen har en prislapp, og den dukker sjelden opp på forhånd. Et bad kan fort koste 150 000 til 300 000 kroner, og et kjøkken havner ofte i samme prisklasse. Står du uten oppsparte midler, er det lett å tenke at drømmen må vente. Noen venter i fem år, og da har både prisene og smaken rukket å endre seg.
Derfor er spørsmålet om hvordan du skal finansiere oppussing like viktig som spørsmålet om hvilken flis du skal ha. Har du penger på konto, er det enkleste å bruke dem. Har du ikke det, finnes det alternativer med svært ulike prislapper. Du bør kjenne forskjellen før du signerer noe som helst.
Hva er forbrukslån til oppussing, egentlig?
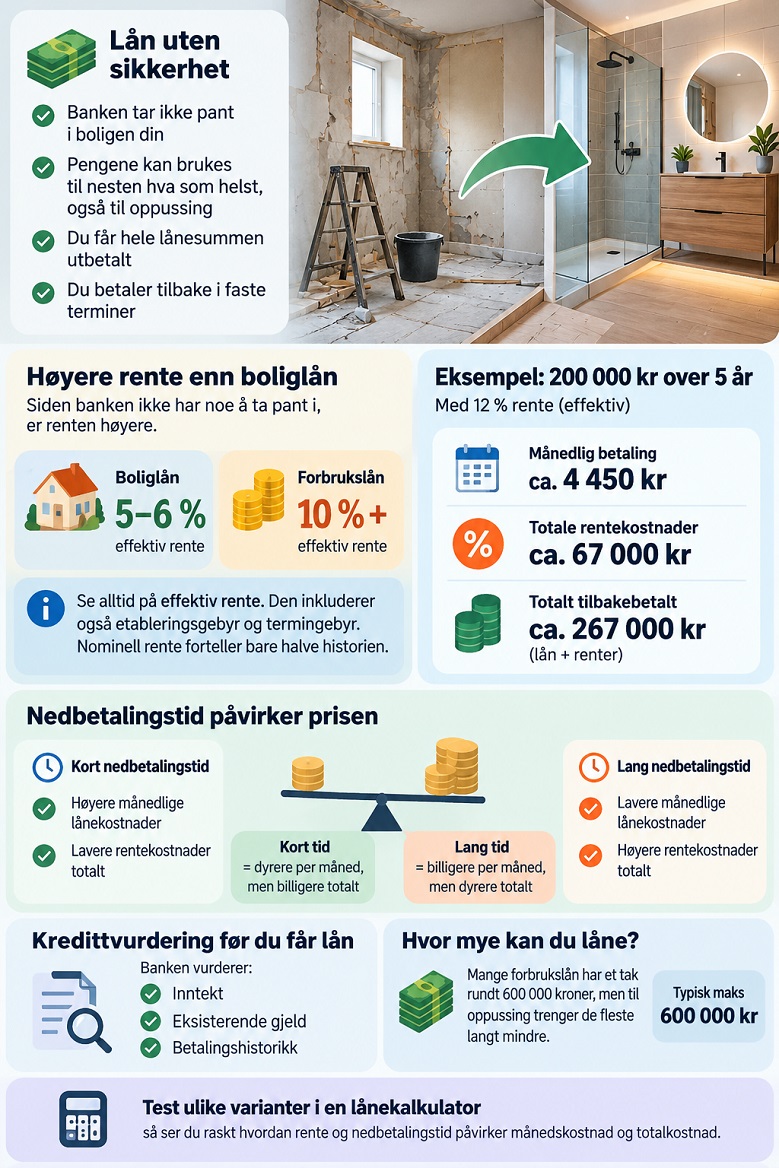
Et forbrukslån er et lån uten sikkerhet. Banken tar ikke pant i boligen din, så du kan også kalle det lån uten pant. Pengene kan brukes til nesten hva som helst, også til lån til oppussing. Du får summen utbetalt og betaler den tilbake i faste terminer.
Prisen for at banken ikke har noe å ta tak i, er høyere rente. Et boliglån ligger gjerne rundt fem til seks prosent i effektiv rente, mens forbrukslån ofte havner i tosifret prosent. Effektiv rente er tallet du skal se på, fordi det også tar med etableringsgebyr og termingebyr. Nominell rente alene forteller bare halve historien.
La oss regne litt. Du låner 200 000 kroner med 12 prosent rente og fem års nedbetalingstid. Da betaler du omtrent 4 450 kroner i måneden, og rentekostnadene blir rundt 67 000 kroner totalt. Det er prisen for å få badet nå i stedet for om fem år.
Nedbetalingstiden betyr mye her. Kort nedbetalingstid gir høyere månedlige lånekostnader, men lavere rentekostnader totalt. Lang nedbetalingstid gjør det motsatte. Test ulike varianter i en lånekalkulator for forbrukslån, så ser du forskjellen svart på hvitt.
Før banken sier ja, gjør den en kredittvurdering. Den ser på inntekt, eksisterende gjeld og betalingshistorikk, og lånebeløpet du får tilbud om, avhenger av utfallet. Mange forbrukslån har et tak rundt 600 000 kroner, men til oppussing trenger de fleste langt mindre.
Oppussing som faktisk løfter boligens verdi
Ikke alle prosjekter er like lønnsomme når boligens verdi skal vurderes. En kjøkkenøy med innebygd vinkjøler gjør deg glad, men kjøperen og takstmannen bryr seg mer om at ting er tette, ferdige og nøytrale. Skal du få økt boligverdi etter oppussing, er det disse stedene du oftest får mest igjen:
- Bad: Oppussing av bad gir ofte mest effekt, fordi et nytt eller rehabilitert bad er det kjøpere legger merke til først. Gamle fliser, mugg i fugene og manglende dokumentasjon på våtrommet trekker ned. Bruk fagfolk og ta vare på papirene.
- Kjøkken: Du trenger ikke rive alt. Nye fronter, ny benkeplate og nye håndtak kan få et kjøkken fra 2005 til å se ut som det ble montert i fjor. Oppussing av kjøkken behøver ikke koste en bruktbil.
- Gulvlegging og maling: Dette er det billigste du kan gjøre per krone. Friske, lyse vegger og et gulv uten slitasjemerker får rommene til å virke større og mer vedlikeholdt.
- Fuktskader og taklekkasje: Lite glamorøst, men viktigst. En synlig fuktskade eller en lekkasje i taket kan koste deg langt mer i prisavslag enn selve reparasjonen. Fiks det før du pusser opp overflatene.
En ærlig advarsel: oppussing gir ikke krone for krone tilbake. Et bad til 250 000 kroner betyr ikke at boligen blir 250 000 mer verdt. Men den kan selge raskere, tilstandsrapporten ser ryddigere ut, og boligens salgsverdi står seg bedre mot sammenlignbare boliger. Rett før en takst er det som regel overflater og ferdigstilling som teller, ikke luksus.
Springbrettet: slik bruker du forbrukslånet midlertidig
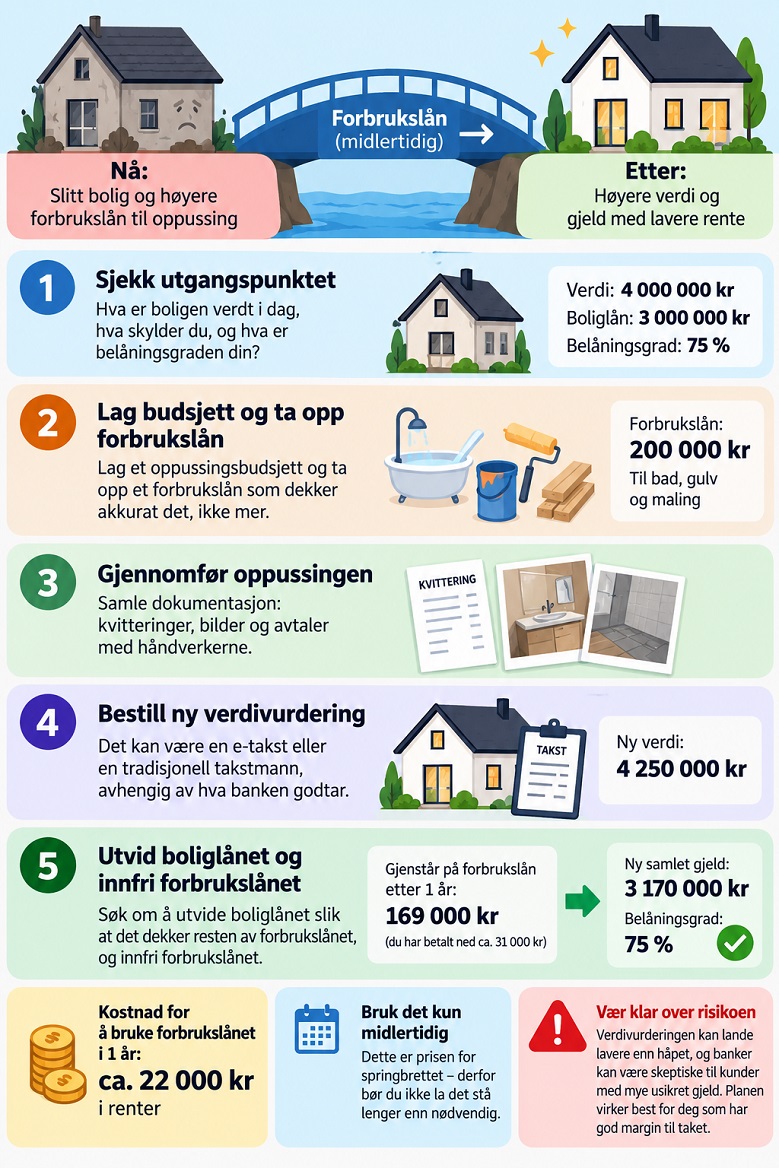
Her kommer ideen som gjør at dette er mer enn en vanlig lånesak. Du ser på forbrukslånet som en bro, ikke som permanent finansiering. Den går fra «det er slitt nå» til «det er verdt mer, og da flytter jeg gjelden dit renten er lavest». I praksis ser det slik ut:
- Sjekk utgangspunktet. Hva er boligen verdt i dag, hva skylder du, og hva er belåningsgraden din? Jo lavere den er, jo tryggere er planen.
- Lag et oppussingsbudsjett og ta opp et forbrukslån som dekker akkurat det, ikke mer.
- Gjennomfør oppussingen og samle dokumentasjon: kvitteringer, bilder og avtaler med håndverkerne.
- Bestill ny verdivurdering. Det kan være en e-takst eller en tradisjonell takstmann, avhengig av hva banken godtar.
- Søk om å utvide boliglånet slik at det dekker resten av forbrukslånet, og innfri forbrukslånet.
La oss si at Ingrid og Jonas eier en leilighet verdsatt til 4 000 000 kroner, med 3 000 000 i boliglån. De låner 200 000 kroner i forbrukslån til bad, gulv og maling. Etter ett år har de betalt ned rundt 31 000 kroner, og en ny verdivurdering lander på 4 250 000.
Nå søker de om å utvide boliglånet med de 169 000 som gjenstår. Samlet gjeld blir cirka 3 170 000 kroner, under 75 prosent av boligens verdi, og forbrukslånet er borte. Prisen for å ha brukt det i ett år var godt og vel 22 000 kroner i renter.
Det er det springbrettet koster, og det er derfor du ikke bør la det stå lenger enn nødvendig. Når tiden er inne, kan du lese mer om refinansiering av dyre lån.
Dette er et regnestykke, ikke en garanti. Verdivurderingen kan lande lavere enn håpet, og det hender at banker blir skeptiske til kunder med mye usikret gjeld, selv når økonomien ellers er fin. Planen virker best for deg som starter med god margin til taket.
Bankens regler gjelder også deg
Før du drømmer for høyt, bør du kjenne rammene i utlånsforskriften. Egenkapitalkravet for boliglån er senket fra 15 til 10 prosent, og belåningsgraden kan dermed ligge på inntil 90 prosent av boligens verdi. Det gir mer rom enn før, men bankene vurderer fortsatt hver enkelt søker.
Samlet gjeld skal som hovedregel ikke overstige fem ganger årsinntekten. Forbrukslånet ditt teller med i regnestykket, akkurat som studielån. Banken stresstester også økonomien din, og du skal tåle en renteøkning på tre prosentpoeng, eller en rente på minst sju prosent.
Det er derfor gjeldsgrad og belåningsgrad avgjør hvor mye du faktisk kan utvide boliglånet. Vil du gå dypere, har vi en egen guide til hvor mye du kan låne til bolig og en om boliglån med høy belåningsgrad.
Husk også at banken ser all gjelden din. Et stort forbrukslån som ligger og dunker i bakgrunnen, kan gjøre kredittvurderingen strengere den dagen du vil refinansiere. Bankene har en viss fleksibilitet til å gjøre unntak, men du bør ikke planlegge etter at nettopp du får bruk for den.
Alternativer: lån med pant i bolig, rammelån og andre veier
Forbrukslån er ikke eneste måte å låne på. Det finnes flere, og de passer forskjellige situasjoner:
- Lån med pant i bolig: Billigere rente og lengre nedbetalingstid, men du trenger rom i belåningsgraden. Les gjerne om oppussingslån med sikkerhet i bolig og om lån med pant i bolig.
- Rammelån: En fleksibel kreditt med pant i boligen der du betaler renter bare på det du bruker. Grensene er strengere enn for vanlige boliglån, og det passer best når kostnadene er uforutsigbare.
- Byggelån: Beregnet på større byggeprosjekter der pengene utbetales i trinn. Sjelden aktuelt for ren oppussing.
- Avbetalingsløsninger: Kjøkkenleverandører og hvitevarebutikker tilbyr gjerne avbetaling. Det er praktisk, men effektiv rente kan bli høy, så regn den ut før du takker ja.
- Grønne lån og Enova: Skal du bytte vinduer, etterisolere eller montere varmepumpe, kan du få støtte eller bedre vilkår. Enova har en støtteordning for privatboligeiere, men husk å søke før du starter arbeidet. Mer finner du i vår artikkel om grønne lån og Enova-støtte.
Hvorfor velge forbrukslån når billigere alternativer finnes? Fordi det går raskt, og du slipper pantsettelse og ny verdivurdering for å komme i gang. Det kan være verdt noe når badet lekker. Prisen er renten, og det er derfor det bør være en midlertidig løsning.
Lånemeglere: én søknad, flere lånetilbud
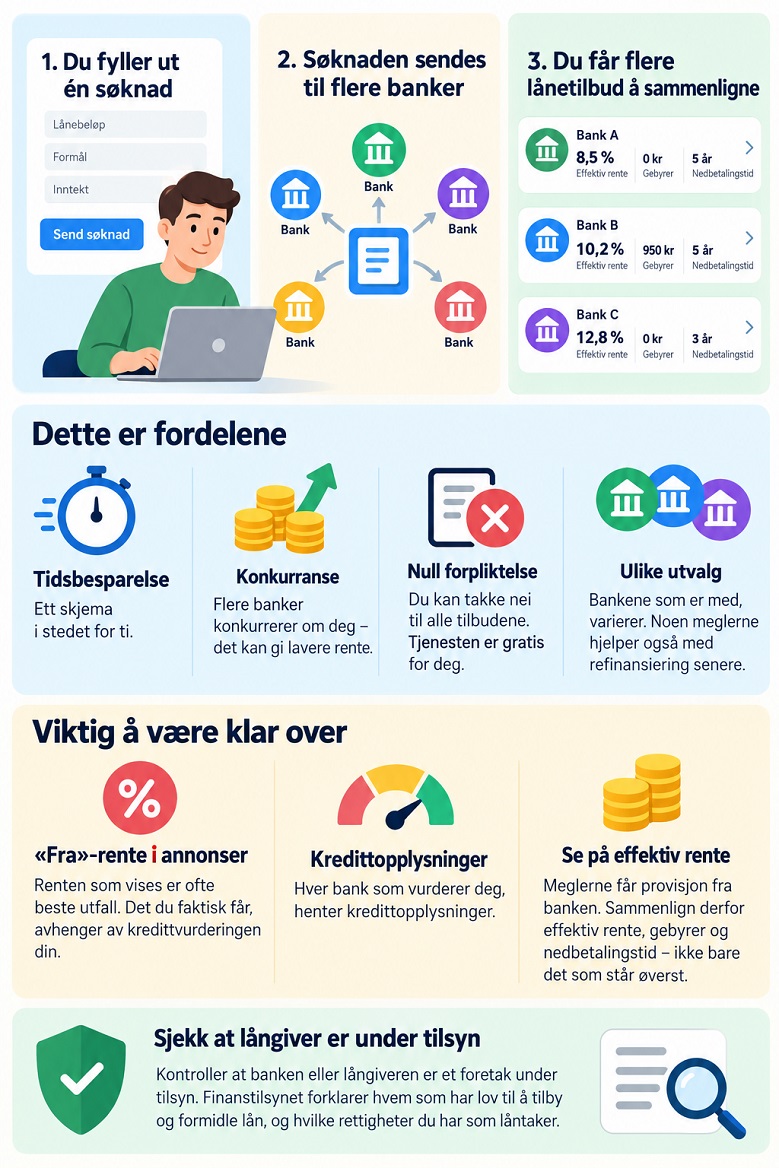
Skal du låne til oppussing, er du neppe tjent med å løpe fra bank til bank. Lånemeglere som Lendo, Nano Finans, Zensum, Scoopr og Zmarta er bygget for akkurat dette. Du fyller ut én uforpliktende lånesøknad, tjenesten sender den videre til flere banker, og du får flere lånetilbud tilbake som du kan sammenligne på effektiv rente, gebyrer og nedbetalingstid. Fordelene er ganske konkrete:
- Tidsbesparelse: Ett skjema i stedet for ti.
- Konkurranse: Når flere banker vurderer deg, blir rentebetingelser noe de må konkurrere på. Prisforskjellene kan være store for samme kunde, så det lønner seg å sammenligne forbrukslån. Se også våre tips om forbrukslån med lav rente.
- Null forpliktelse: Du kan takke nei til alle tilbudene. Tjenesten er gratis for deg, fordi megleren får betalt av banken dersom du velger et tilbud.
- Ulike utvalg: Bankene som er med, varierer fra tjeneste til tjeneste. Vil du være grundig, kan du prøve mer enn én. Noen av dem hjelper deg også med refinansiering senere.
Et par forbehold. Renten i annonsene er ofte en «fra»-rente, altså beste utfall, og det du faktisk får, avhenger av kredittvurderingen din. Hver bank som vurderer deg, henter kredittopplysninger. Og siden meglerne tjener på provisjon, er det lurt å se på effektiv rente i tilbudene, ikke på hva som står øverst.
Sjekk også at långiver er et foretak under tilsyn. Finanstilsynet forklarer hvem som har lov til å tilby og formidle lån, og hvilke rettigheter du har som låntaker.
Et oppussingsbudsjett som tåler virkeligheten
Hvert prosjekt har et øyeblikk der noen sier: «Nå som veggen er revet, kan vi jo like gjerne …». Det er der budsjettet ryker. Noen grep som hjelper:
- Hent flere tilbud fra håndverkere, og spør hva som er inkludert. Håndverkere og materialkostnader er den store usikkerheten i de fleste prosjekter.
- Legg inn en buffer på ti til tjue prosent. Uforutsette vedlikeholdskostnader dukker opp, spesielt i gamle bad.
- Skill mellom må og vil. Fuktskader og taklekkasje går foran nye lamper.
- Regn ut månedlige lånekostnader, og sjekk at budsjettet tåler at renten stiger.
- Kontroller at lånet kan innfris uten gebyr, siden du skal refinansiere.
- Samle kvitteringer, bilder og avtaler. Det hjelper ved takst og senere ved salg.
Og én ting til. Det hender at banker tilbyr deg mer enn du ba om. Det kan føles som en hyggelig gest, men ekstra lånebeløp er ekstra rentekostnader. Takk nei, og lån det prosjektet faktisk koster.
Når bør du la være å låne?
Det finnes situasjoner der denne strategien er en dårlig idé. Er prosjektet lite, under 50 000 kroner, er det ofte bedre å spare noen måneder. Har du allerede høy belåningsgrad, blir det trangt når du skal utvide boliglånet. Er inntekten usikker, er et dyrt lån uten pant ingen god følgesvenn.
Og hvis du uansett skal selge snart, trenger du ikke utvide boliglånet i det hele tatt, siden forbrukslånet kan innfris med salgssummen. Da må oppussingen likevel lønne seg, så snakk med en eiendomsmegler før du tar første hammerslag.
Kan du ikke sove av tanken på månedsbeløpet, er svaret enkelt. Da er prosjektet for stort, eller tidspunktet feil.
Oppsummert: pusse opp nå, rydde i gjelden etterpå
Forbrukslån til oppussing er ikke noen snarvei til gratis drømmebad. Det er et dyrt, men kortvarig verktøy som kan gi deg det nye hjemmet nå, mens regningen flyttes til billigere gjeld når boligens verdi har steget.
Skal det fungere, trenger du et tydelig oppussingsbudsjett, prosjekter som faktisk teller på taksten, og en plan for å utvide boliglånet når tiden er inne. Bruk en lånekalkulator, hent flere lånetilbud gjennom en lånemegler, og sammenlign effektiv rente før du velger.
Artikkelen er generell informasjon og ikke personlig økonomisk rådgivning. Renter og regelverk endrer seg, så sjekk gjeldende vilkår hos banken eller långiveren før du bestemmer deg.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.