


Hva er Flexilån? Slik fungerer lånet – renter, regler og fallgruver
Du har kanskje betalt ned på boliglånet i mange år. Boligen har steget i verdi, gjelden har krympet, og du sitter med en god del egenkapital. Men hva om du trenger 200 000 kroner til å pusse opp kjøkkenet, eller ønsker en økonomisk reserve til uforutsette utgifter? Må du virkelig søke om et nytt lån hver gang?
Ikke nødvendigvis. Et fleksilån kan gi deg tilgang til penger når du trenger dem, uten at du må sende en ny lånesøknad for hvert uttak.
Et fleksilån er et lån med sikkerhet i bolig, der banken gir deg en kredittramme du kan bruke, betale tilbake og benytte på nytt. Du betaler normalt renter på beløpet du faktisk har trukket, ikke på hele den ubrukte kredittrammen. Enkelte banker krever likevel gebyrer eller provisjon knyttet til rammen.
Det høres nesten ut som et boliglån med innebygd reservekonto. Og på mange måter er det nettopp det. Men fleksibiliteten har en bakside: Når ingen tvinger deg til å betale faste avdrag, er det også lett å bli sittende med den samme gjelden i årevis.
Her forklarer vi hvordan fleksilån fungerer i praksis, hvilke regler som gjelder i 2026, hva lånet faktisk koster og når det kan være smartere å velge et vanlig boliglån.
Hva er fleksilån, og hvordan fungerer det?
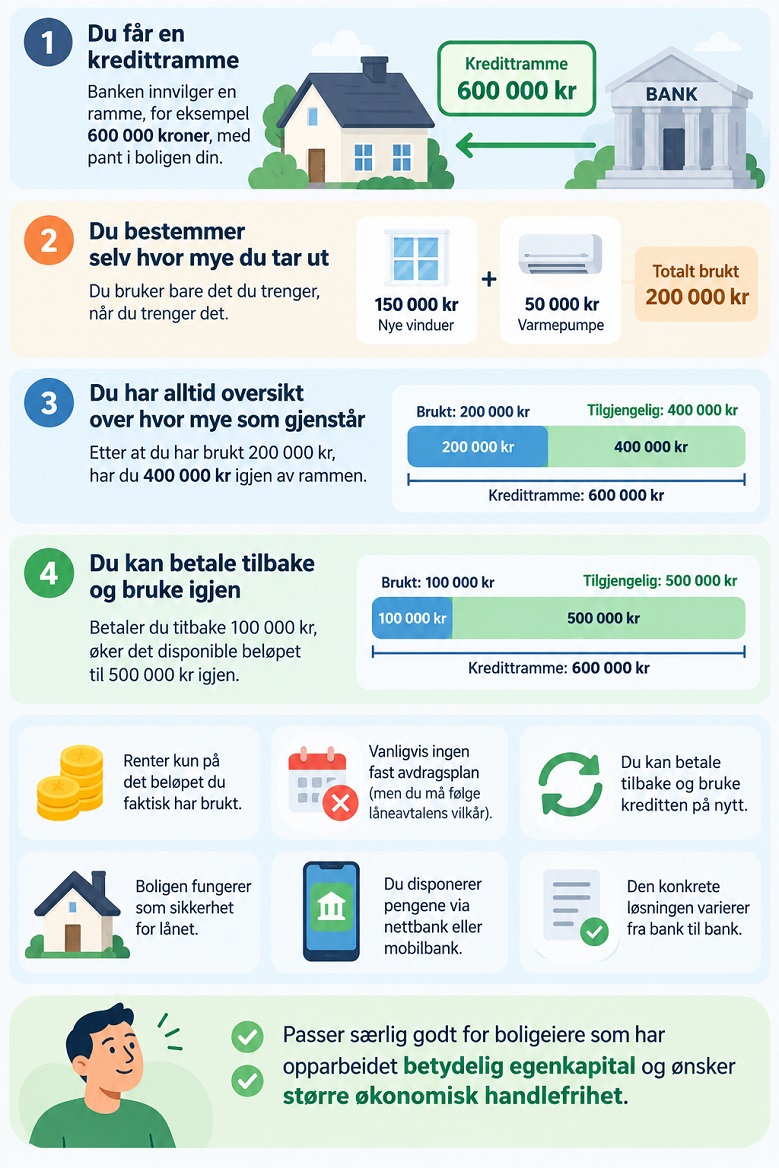
Fleksilån, ofte skrevet flexilån, er en type rammekreditt med pant i bolig. I stedet for å få utbetalt et bestemt lånebeløp som skal nedbetales etter en fast plan, får du innvilget en øvre lånegrense.
Denne grensen kalles en kredittramme eller låneramme.
Tenk deg at banken innvilger deg et fleksilån med en ramme på 600 000 kroner. Du trenger ikke bruke hele beløpet. Kanskje tar du ut 150 000 kroner for å skifte vinduer. Noen måneder senere trenger du ytterligere 50 000 kroner til en varmepumpe.
Da har du trukket 200 000 kroner og har 400 000 kroner igjen av den tilgjengelige rammen.
Betaler du tilbake 100 000 kroner, øker det disponible beløpet til 500 000 kroner igjen, forutsatt at kredittrammen ikke er endret.
Dette er selve forskjellen mellom fleksilån og tradisjonelle nedbetalingslån.
- Du får innvilget en maksimal kredittramme av banken.
- Du bestemmer selv når og hvor mye du vil trekke innenfor rammen.
- Du betaler normalt renter på det beløpet du faktisk har brukt.
- Du kan betale tilbake penger og senere bruke kreditten på nytt.
- Du har vanligvis ingen ordinær, fast avdragsplan, men må følge låneavtalens vilkår.
- Boligen fungerer som sikkerhet for lånet.
Pengene kan som regel disponeres via bankens nettbank eller mobilbank. Den konkrete løsningen varierer fra bank til bank.
Dette gjør fleksilån spesielt aktuelt for boligeiere som har opparbeidet betydelig egenkapital og ønsker større økonomisk handlefrihet.
Fleksilån, rammelån og boligkreditt – hva er forskjellen?
Det er lett å bli forvirret når bankene bruker forskjellige navn på tilsynelatende like produkter.
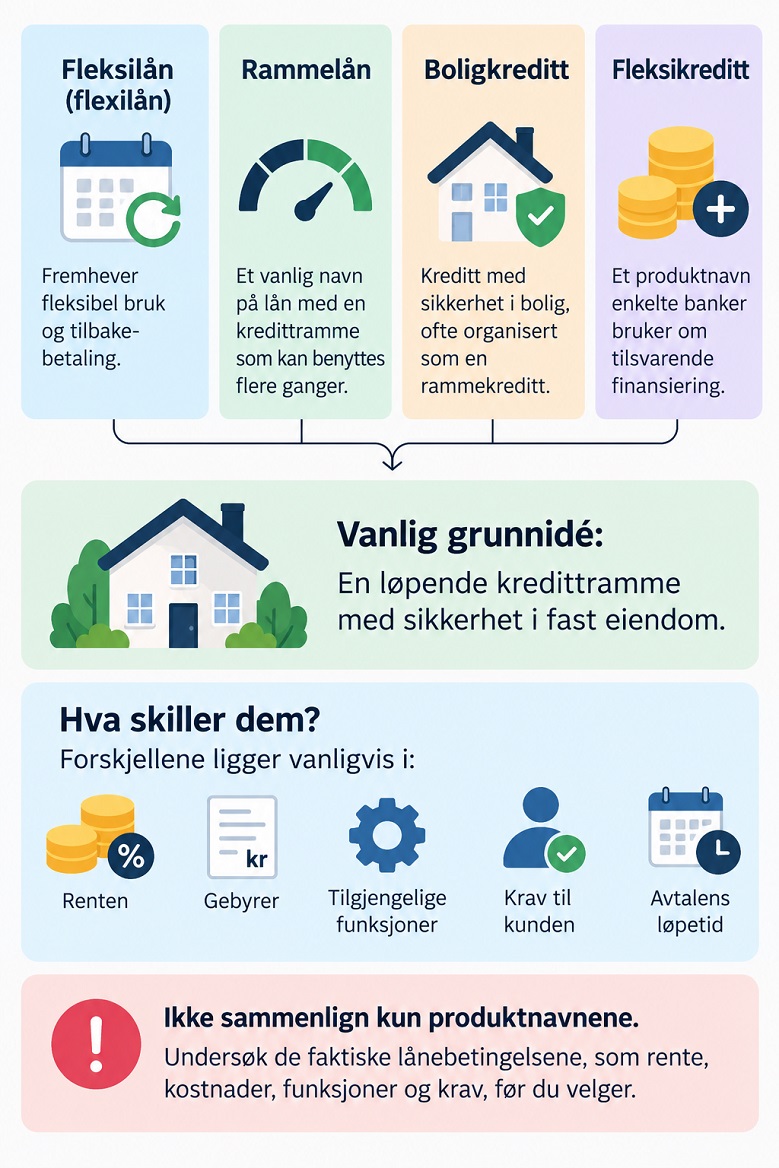
Én bank reklamerer med flexilån. En annen kaller det rammelån. En tredje bruker betegnelsen boligkreditt eller fleksikreditt.
I praksis handler disse produktene vanligvis om den samme grunnideen: En løpende kredittramme med sikkerhet i fast eiendom.
- Fleksilån eller flexilån: Betegnelse som fremhever fleksibel bruk og tilbakebetaling.
- Rammelån: Et vanlig navn på lån med en kredittramme som kan benyttes flere ganger.
- Boligkreditt: Kreditt med sikkerhet i bolig, ofte organisert som en rammekreditt.
- Fleksikreditt: Et produktnavn enkelte banker bruker om tilsvarende finansiering.
Forskjellene mellom produktene ligger vanligvis i renten, gebyrene, tilgjengelige funksjoner, kravene til kunden og avtalens løpetid.
Det er derfor ikke tilstrekkelig å sammenligne produktnavnene. Du må undersøke de faktiske lånebetingelsene.
Vil du forstå hvordan de ulike alternativene skiller seg fra hverandre, finner du en grundigere gjennomgang i vår guide om sammenligning av boliglån, der vi ser nærmere på renter, kostnader, lånetyper og hvilke betingelser som kan påvirke økonomien din.
Hvem kan få fleksilån?
Fleksilån passer ikke for alle boligeiere. Før banken innvilger en låneramme, må den undersøke både verdien på boligen, eksisterende gjeld og din økonomiske situasjon.
Som hovedregel er fleksilån mest aktuelt for personer som har betalt ned en betydelig del av boliglånet sitt, eller som eier en bolig med lav belåningsgrad.
Banken vil normalt se på følgende forhold:
- Boligens markedsverdi og hvor mye eksisterende gjeld som er sikret i boligen.
- Fast eller tilstrekkelig stabil og dokumenterbar inntekt.
- Samlet gjeld i forhold til brutto årsinntekt.
- Om du tåler en betydelig renteøkning.
- Betalingshistorikk og eventuell misligholdt gjeld.
- Andre økonomiske forpliktelser, som billån, studielån og kredittkort.
- Din evne til å håndtere kreditten over tid.
Du trenger ikke nødvendigvis være helt gjeldfri for å kvalifisere. Men banken må vurdere den samlede sikkerheten og kredittrisikoen.
Har du allerede et stort boliglån i forhold til boligverdien, kan det være lite rom for et fleksilån.
Hvor mye kan du låne med fleksilån?
Her møter vi en av de viktigste reglene.
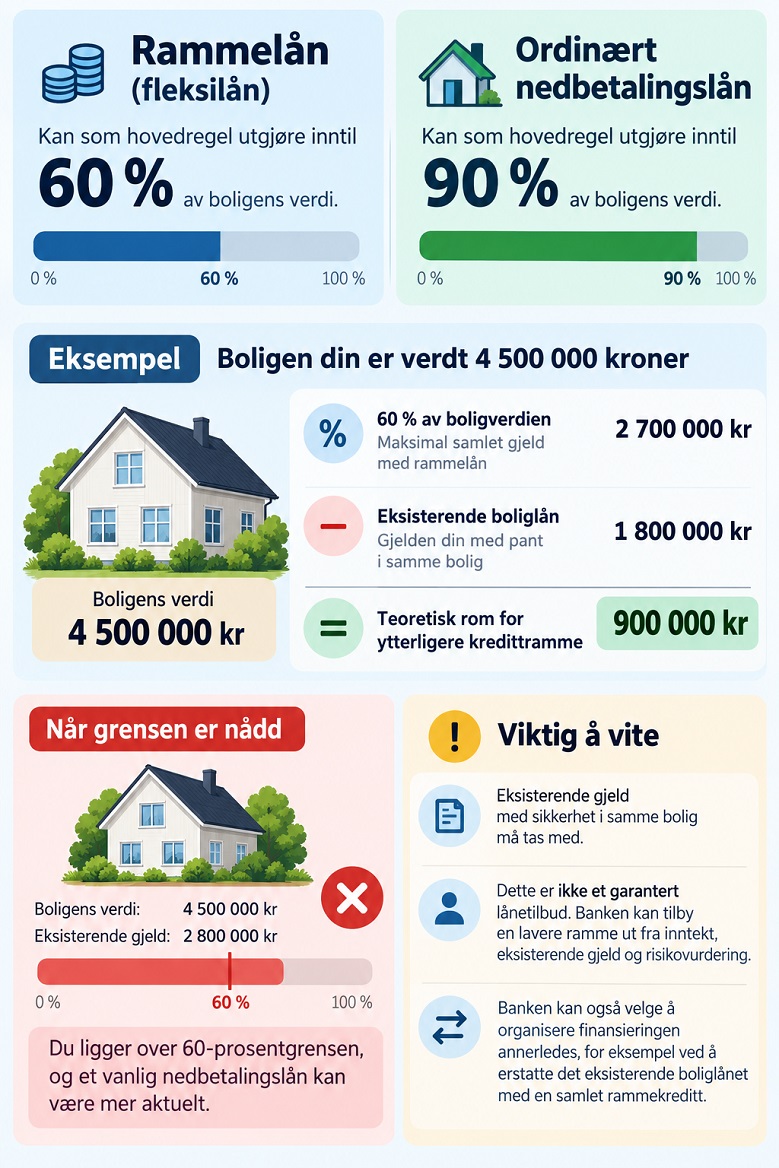
Et rammelån med pant i bolig skal som hovedregel ikke overstige 60 prosent av boligens forsvarlige verdi.
Til sammenligning kan et ordinært nedbetalingslån etter hovedregelen utgjøre inntil 90 prosent av boligens verdi.
Dette følger av utlånsforskriften, som blant annet regulerer hvor mye bankene kan låne ut med pant i bolig. Finansdepartementet har publisert en oversikt over reglene for belåningsgrad og krav til boliglån.
Det betyr likevel ikke at alle som eier en bolig verdt fire millioner kroner automatisk kan få 2,4 millioner kroner i nye lånemidler.
Eksisterende gjeld med sikkerhet i den samme boligen må også regnes med.
La oss ta et konkret eksempel.
Eksempel: Boligen din er verdt 4 500 000 kroner.
- Boligens markedsverdi: 4 500 000 kroner.
- 60 prosent av boligverdien: 2 700 000 kroner.
- Eksisterende boliglån: 1 800 000 kroner.
- Teoretisk rom for ytterligere kredittramme: 900 000 kroner.
Forutsatt at banken godtar boligverdien, at gjelden er korrekt medregnet og at du oppfyller øvrige krav, kan det altså være rom for 900 000 kroner i ekstra kreditt.
Dette er ikke det samme som et garantert lånetilbud.
Banken kan tilby en lavere ramme ut fra inntekt, eksisterende gjeld og risikovurdering. Den kan også velge å organisere finansieringen annerledes, for eksempel ved å erstatte det eksisterende boliglånet med en samlet rammekreditt.
Har du allerede en gjeld på 2,8 millioner kroner med pant i den samme boligen, vil du i dette eksempelet ligge over 60-prosentgrensen.
Da kan et vanlig nedbetalingslån være mer aktuelt.
Fleksilån i praksis – konkret regneeksempel med renter og kostnader
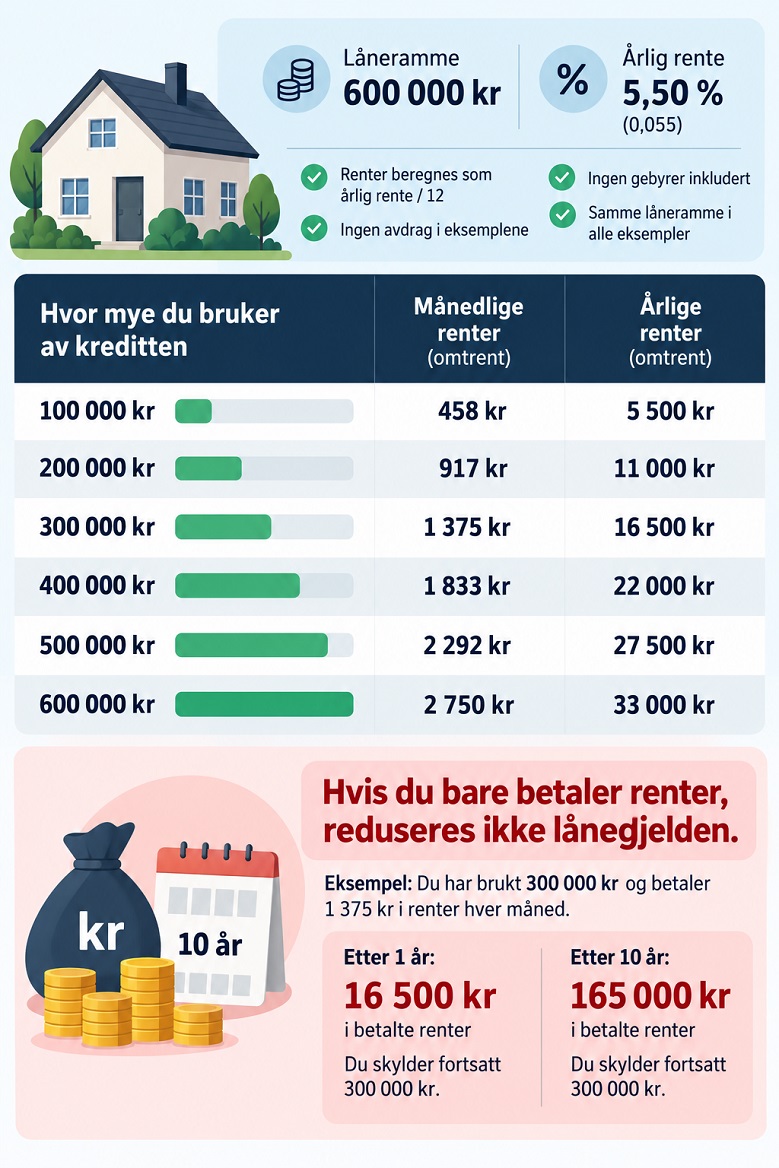
Det er først når vi setter faktiske tall på fleksilånet at forskjellen mellom låneramme, rentekostnader og avdrag blir tydelig.
Vi bruker følgende forutsetninger:
- Innvilget kredittramme: 600 000 kroner.
- Nominell årlig rente: 5,50 prosent.
- Renteberegning: Forenklet som nominell årsrente delt på 12.
- Ingen avdrag i beregningsperioden.
- Ingen etableringsgebyrer, termingebyrer eller rammeprovisjon inkludert.
Renten på 5,50 prosent er kun et illustrativt eksempel. Den er ikke ment som en oppdatert markedsrente eller et konkret tilbud fra en bank.
Eksempel 1: Du bruker 100 000 kroner.
Du har fått 600 000 kroner i låneramme, men bruker bare 100 000 kroner på mindre vedlikehold.
Den årlige rentekostnaden blir:
100 000 × 0,055 = 5 500 kroner.
Fordelt på tolv måneder gir dette omtrent 458 kroner i renter per måned.
Eksempel 2: Du bruker 300 000 kroner.
Nå bestemmer du deg for å renovere badet og kjøkkenet.
300 000 × 0,055 = 16 500 kroner i årlige renter.
Dette tilsvarer cirka 1 375 kroner per måned.
Eksempel 3: Du bruker hele rammen på 600 000 kroner.
600 000 × 0,055 = 33 000 kroner i årlige renter.
Da betaler du omtrent 2 750 kroner i månedlige renter.
Legg merke til at selve lånerammen er den samme i alle tre eksemplene. Det er bruken av kreditten som avgjør renteutgiftene i denne forenklede beregningen.
Oversikt over rentekostnadene:
- 100 000 kroner brukt: 458 kr per måned – 5 500 kr per år.
- 200 000 kroner brukt: 917 kr per måned – 11 000 kr per år.
- 300 000 kroner brukt: 1 375 kr per måned – 16 500 kr per år.
- 400 000 kroner brukt: 1 833 kr per måned – 22 000 kr per år.
- 500 000 kroner brukt: 2 292 kr per måned – 27 500 kr per år.
- 600 000 kroner brukt: 2 750 kr per måned – 33 000 kr per år.
Alle beløpene er avrundet og forutsetter uendret gjeld og rente gjennom året. Faktiske banker kan beregne renter daglig, og kostnadene påvirkes av rentedatoer, gebyrer og eventuelle endringer i lånesaldoen.
Men her kommer det mange overser.
Hvis du bare betaler renter, reduseres ikke lånegjelden.
Har du brukt 300 000 kroner og betaler 1 375 kroner i renter hver måned, skylder du fortsatt banken 300 000 kroner etter ett år.
Fortsetter du slik i ti år, har du betalt 165 000 kroner i renter, før gebyrer og eventuelle skattevirkninger.
Og du skylder fortsatt de opprinnelige 300 000 kronene.
Det er nettopp derfor fleksilån krever mer økonomisk disiplin enn mange først forestiller seg.
Hva koster fleksilån sammenlignet med et vanlig boliglån?
La oss sammenligne to løsninger for en boligeier som ønsker å låne 300 000 kroner.
I begge tilfeller bruker vi den samme nominelle renten på 5,50 prosent for å isolere effekten av nedbetalingen.
Med et fleksilån velger boligeieren å betale bare renter. Med et vanlig annuitetslån betales gjelden ned over 15 år.
Alternativ A: Fleksilån uten avdrag.
- Opprinnelig gjeld: 300 000 kroner.
- Månedlige renter: Cirka 1 375 kroner.
- Samlede renter i løpet av 15 år: 247 500 kroner.
- Gjenværende gjeld etter 15 år: 300 000 kroner.
Alternativ B: Vanlig annuitetslån over 15 år.
- Opprinnelig gjeld: 300 000 kroner.
- Månedlig betaling inkludert renter og avdrag: Cirka 2 451 kroner.
- Samlede renter over 15 år: Cirka 141 000 kroner.
- Gjenværende gjeld etter 15 år: 0 kroner.
Forskjellen er betydelig.
Fleksilånet gir lavere månedlige utbetalinger i dette eksempelet, men etter 15 år er hele hovedstolen fremdeles ubetalt.
Med annuitetslånet er gjelden nedbetalt, og du har betalt omtrent 106 000 kroner mindre i renter.
Dette betyr ikke at et fleksilån automatisk er dyrere enn et vanlig boliglån. Forskjellen i regnestykket skyldes først og fremst at vi har valgt å ikke betale avdrag på fleksilånet.
Hvis du betaler ned fleksilånet etter en tilsvarende plan, kan kostnadsforskjellen bli langt mindre. Da blir rentenivået, gebyrene og tidspunktet for innbetalingene avgjørende.
Spørsmålet er derfor ikke bare hvilken rente banken tilbyr.
Det viktigste er hva du faktisk gjør med lånet etter at pengene er brukt.
Fleksilån rente – nominell rente, effektiv rente og gebyrer
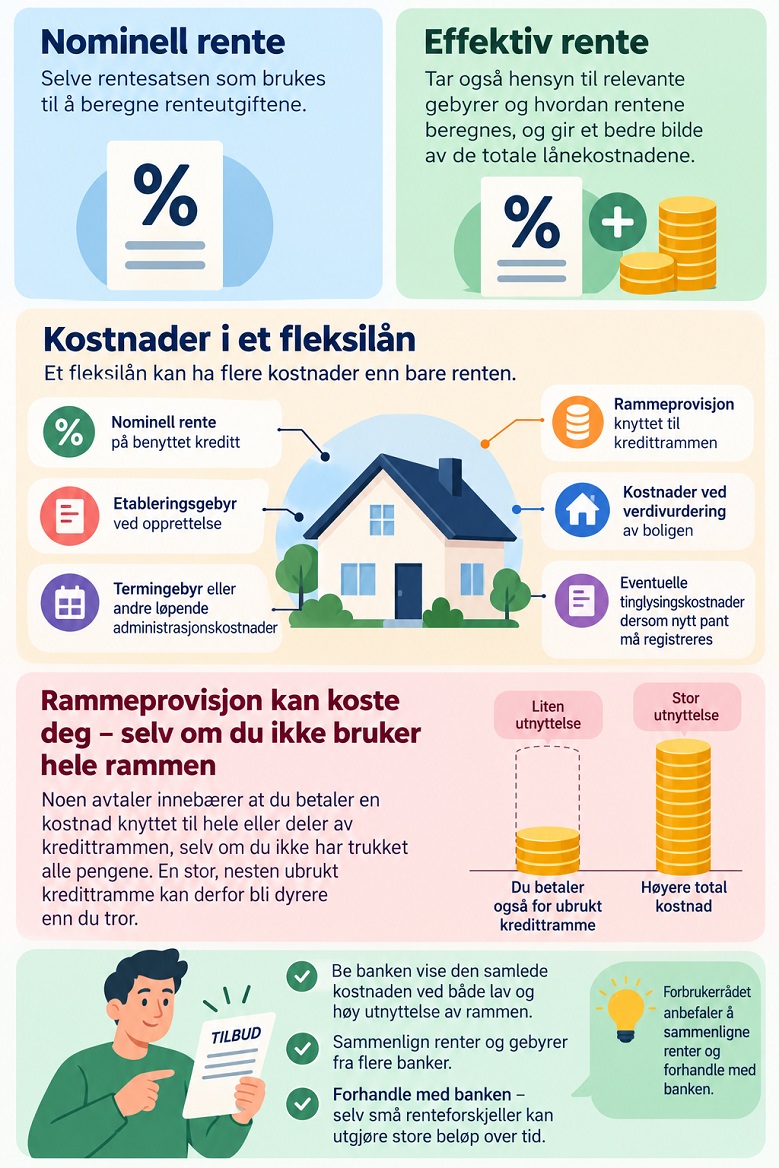
Når du sammenligner fleksilån fra forskjellige banker, bør du undersøke mer enn den annonserte renten.
Nominell rente er selve rentesatsen som brukes til å beregne renteutgiftene.
Effektiv rente tar også hensyn til relevante gebyrer og hvordan rentene beregnes, slik at den gir et bedre bilde av lånekostnadene.
Et fleksilån kan blant annet ha følgende kostnader:
- Nominell rente på benyttet kreditt.
- Etableringsgebyr ved opprettelse.
- Termingebyr eller andre løpende administrasjonskostnader.
- Eventuell rammeprovisjon knyttet til kredittrammen.
- Kostnader ved verdivurdering av boligen.
- Eventuelle tinglysingskostnader dersom nytt pant må registreres.
Særlig rammeprovisjonen fortjener oppmerksomhet.
Noen låneavtaler kan innebære at du betaler en kostnad knyttet til hele eller deler av kredittrammen, selv om du ikke har trukket alle pengene.
Dermed kan en stor, nesten ubrukt kredittramme koste mer enn du hadde regnet med.
Når du vurderer tilbud, bør du be banken vise den samlede kostnaden ved både lav og høy utnyttelse av rammen.
Forbrukerrådet anbefaler også boliglånskunder å sammenligne renter og forhandle med banken. Selv små renteforskjeller kan utgjøre store beløp over tid. I sine råd om å forhandle på boliglånsrenten forklarer Forbrukerrådet hvorfor det kan lønne seg å kontakte banken eller undersøke tilbud hos konkurrentene.
Hva skjer dersom renten på fleksilånet stiger?
Fleksilån tilbys vanligvis med flytende rente. Dermed kan rentekostnadene stige når banken justerer utlånsrenten.
La oss si at du har brukt 500 000 kroner av kredittrammen.
Med en nominell rente på 5,50 prosent betaler du 27 500 kroner i årlige renter.
Øker renten til 7,50 prosent, stiger rentekostnaden til 37 500 kroner.
Det er en forskjell på 10 000 kroner i året, eller omtrent 833 kroner i måneden.
- 5,50 prosent rente: 27 500 kr årlig.
- 6,50 prosent rente: 32 500 kr årlig.
- 7,50 prosent rente: 37 500 kr årlig.
- 8,50 prosent rente: 42 500 kr årlig.
Og dette er fortsatt bare rentene.
Skal du samtidig redusere selve gjelden, må du betale mer.
Et godt råd er derfor å budsjettere med en høyere rente enn den du betaler i dag.
Hvis økonomien din allerede er presset ved dagens rentenivå, er det neppe klokt å bruke hele kredittrammen bare fordi banken har godkjent den.
Hvilke regler gjelder for fleksilån i 2026?
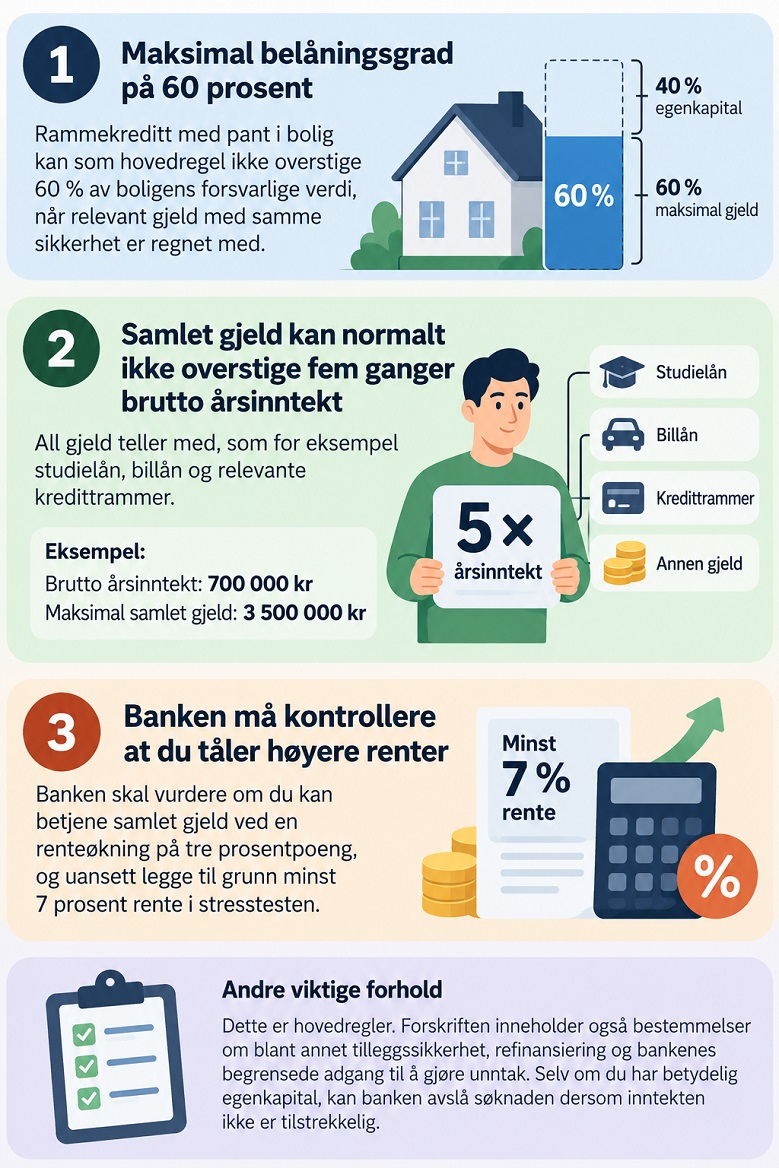
Fleksilån er omfattet av den norske utlånsforskriften. Regelverket skal blant annet bidra til at husholdningene ikke tar opp mer gjeld enn de har økonomi til å betjene.
Det er spesielt tre regler du bør kjenne til.
1. Maksimal belåningsgrad på 60 prosent.
Som hovedregel kan rammekreditt med pant i bolig ikke overstige 60 prosent av boligens forsvarlige verdi, når relevant gjeld med samme sikkerhet er regnet med.
2. Samlet gjeld kan normalt ikke overstige fem ganger brutto årsinntekt.
Har du en brutto årsinntekt på 700 000 kroner, er hovedregelen at samlet gjeld ikke skal overstige 3,5 millioner kroner.
Da teller også annen gjeld, som studielån, billån og relevante kredittrammer.
3. Banken må kontrollere at du tåler høyere renter.
Banken skal vurdere om du kan betjene samlet gjeld ved en renteøkning på tre prosentpoeng, og uansett legge til grunn minst syv prosent rente i stresstesten.
Dette er hovedregler. Forskriften inneholder også bestemmelser om blant annet tilleggssikkerhet, refinansiering og bankenes begrensede adgang til å gjøre unntak.
Selv om du har betydelig egenkapital, kan banken derfor avslå søknaden dersom inntekten ikke er tilstrekkelig.
Du kan undersøke de juridiske detaljene direkte i utlånsforskriften hos Lovdata, der reglene for blant annet betjeningsevne, gjeldsgrad og belåningsgrad fremgår.
Fordeler med fleksilån – hvorfor velger mange boligkreditt?
Fleksilån har noen egenskaper som kan være svært nyttige når de brukes riktig.
Du bestemmer når pengene skal brukes.
Skal du gjennomføre et større oppussingsprosjekt, kommer ikke nødvendigvis alle regningene samtidig. Med fleksilån kan du trekke penger etter hvert som kostnadene oppstår.
Du slipper å søke om nytt lån for hvert uttak.
Når kredittrammen først er etablert, kan du normalt bruke tilgjengelig kreditt innenfor avtalens grenser.
Du betaler vanligvis renter på benyttet beløp.
Hvis du har en stor ramme, men bare trenger en mindre del, betaler du som utgangspunkt renter på den delen du faktisk har brukt. Andre gebyrer kan komme i tillegg.
Du kan betale tilbake raskere når økonomien tillater det.
Får du en bonus, selger en eiendel eller har et overskudd etter et godt spareår, kan pengene brukes til å redusere gjelden.
Du kan bruke nedbetalt kreditt på nytt.
Dette gjør låneformen fleksibel sammenlignet med et vanlig nedbetalingslån, der ekstra innbetalinger normalt ikke automatisk gir mulighet for nye uttak.
For en boligeier med stabil inntekt, lav gjeldsgrad og gode økonomiske vaner kan dette være en praktisk finansieringsform.
Ulemper og risiko – når blir fleksilån en økonomisk felle?
Fleksibilitet høres positivt ut. Men når pengene alltid ligger tilgjengelig i nettbanken, kan skillet mellom egenkapital og lånte penger bli uklart.
Det er flere fallgruver du bør kjenne til.
1. Gjelden forsvinner ikke av seg selv.
Uten faste avdrag kan du betale renter i årevis uten å redusere lånesaldoen.
2. Det blir lettere å finansiere forbruk med gjeld.
Et fleksilån som opprinnelig ble opprettet for boligvedlikehold, kan etter hvert bli brukt til ferier, møbler, elektronikk og andre utgifter.
Hvert uttak virker kanskje overkommelig, men summen kan bli stor.
3. Boligen din står som sikkerhet.
Hvis du misligholder låneavtalen, kan banken i ytterste konsekvens kreve dekning gjennom tvangssalg.
4. Renten kan endre seg.
En stor lånesaldo kombinert med flytende rente kan føre til betydelig høyere månedlige utgifter.
5. Boligverdien kan falle.
Redusert boligverdi kan påvirke belåningsgraden, bankens vurdering og muligheten til å øke eller videreføre kredittrammen på samme vilkår.
6. Tilgjengelig kreditt er ikke det samme som penger du eier.
En ubrukt låneramme på 400 000 kroner er fortsatt en mulighet til å pådra seg 400 000 kroner i gjeld.
Det er en viktig forskjell.
Risikoen er særlig viktig å forstå når boligen stilles som pant. I vår artikkel om lån med sikkerhet i bolig forklarer vi nærmere hvordan pant fungerer, hvorfor renten ofte er lavere enn på usikrede lån, og hvilke konsekvenser manglende betaling kan få.
Hva kan du bruke et fleksilån til?
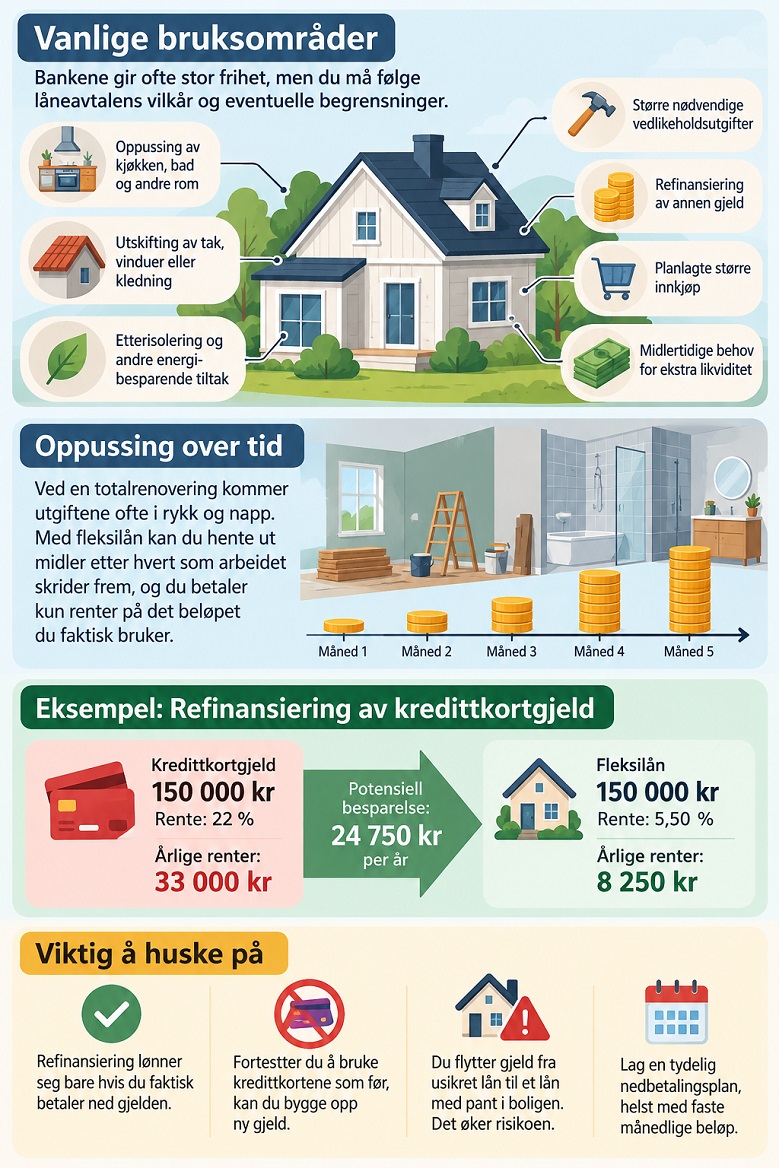
Bankene gir ofte stor frihet til å bruke pengene, men du må forholde deg til låneavtalens vilkår og eventuelle begrensninger.
Vanlige bruksområder er:
- Oppussing av kjøkken, bad og andre rom.
- Utskifting av tak, vinduer eller kledning.
- Etterisolering og andre energibesparende tiltak.
- Større nødvendige vedlikeholdsutgifter.
- Refinansiering av annen gjeld.
- Planlagte større innkjøp.
- Midlertidige behov for ekstra likviditet.
Oppussing er et særlig interessant eksempel.
Skal du totalrenovere en bolig over flere måneder, kan utgiftene komme i rykk og napp. Et fleksilån gjør det mulig å hente ut midler etter hvert som arbeidet skrider frem.
Du slipper dermed nødvendigvis å betale renter på hele prosjektbudsjettet fra første dag.
Men hvis du allerede vet nøyaktig hva prosjektet vil koste, kan et ordinært nedbetalingslån være enklere å styre.
I vår guide om oppussingslån med sikkerhet i bolig går vi nærmere inn på hvordan du kan finansiere renovering, hvilke lånealternativer som finnes, og hvorfor den totale kostnaden bør være avgjørende for valget.
Kan fleksilån brukes til refinansiering av kredittkortgjeld?
Ja, det kan i noen tilfeller være mulig å bruke fleksilån til refinansiering av dyrere gjeld.
La oss si at du har 150 000 kroner i kredittkortgjeld med en nominell rente på 22 prosent.
Ved uendret saldo tilsvarer det 33 000 kroner i årlige renter.
Hvis du i stedet finansierer samme beløp med et fleksilån til 5,50 prosent nominell rente, blir den årlige rentekostnaden 8 250 kroner.
Den beregnede forskjellen er 24 750 kroner i året, før gebyrer og skattevirkninger.
På papiret ser dette svært gunstig ut.
Men refinansiering er bare en god løsning dersom du samtidig sørger for at gjelden faktisk blir betalt ned.
Flytter du kredittkortgjelden til et fleksilån og fortsetter å bruke kredittkortene som før, risikerer du å bygge opp ny gjeld på toppen av den gamle.
Dessuten flytter du gjeld som tidligere var usikret, over til et lån med pant i boligen din.
Det endrer risikoen betydelig.
Derfor bør refinansiering kombineres med en tydelig nedbetalingsplan, helst med faste månedlige beløp.
Har du flere kredittkort eller smålån med høy rente, kan du også lese våre råd om å refinansiere kredittkortgjeld, der vi forklarer hvordan refinansiering fungerer og hvilke kostnader du bør sammenligne før du bytter lån.
Fleksilån eller vanlig boliglån – hva lønner seg?
Det finnes ikke ett svar som passer alle.
Et vanlig boliglån er laget for gradvis tilbakebetaling av et bestemt lånebeløp. Du betaler renter og avdrag etter en avtalt plan.
Et fleksilån gir større frihet til å disponere kreditten, men krever også mer selvstendig økonomisk styring.
Vanlig boliglån kan være best dersom:
- Du ønsker en fast og forutsigbar nedbetalingsplan.
- Du trenger et bestemt lånebeløp til et konkret formål.
- Du vil redusere gjelden jevnt over tid.
- Du ønsker mindre fristelse til å bruke mer penger enn planlagt.
Fleksilån kan være aktuelt dersom:
- Du har lav belåningsgrad og solid økonomi.
- Du ønsker tilgang til kreditt ved behov.
- Utgiftene varierer betydelig fra måned til måned.
- Du har god kontroll på forbruk og tilbakebetaling.
- Du kan betale ned gjelden uten at banken setter opp en ordinær avdragsplan.
En annen løsning kan være å beholde et vanlig boliglån og opprette et mindre tilleggslån ved behov.
Husk også at renten på fleksilån ikke nødvendigvis er identisk med renten på et vanlig boliglån.
Be derfor banken beregne begge alternativene med dine faktiske økonomiske opplysninger.
Slik søker du om fleksilån – steg for steg
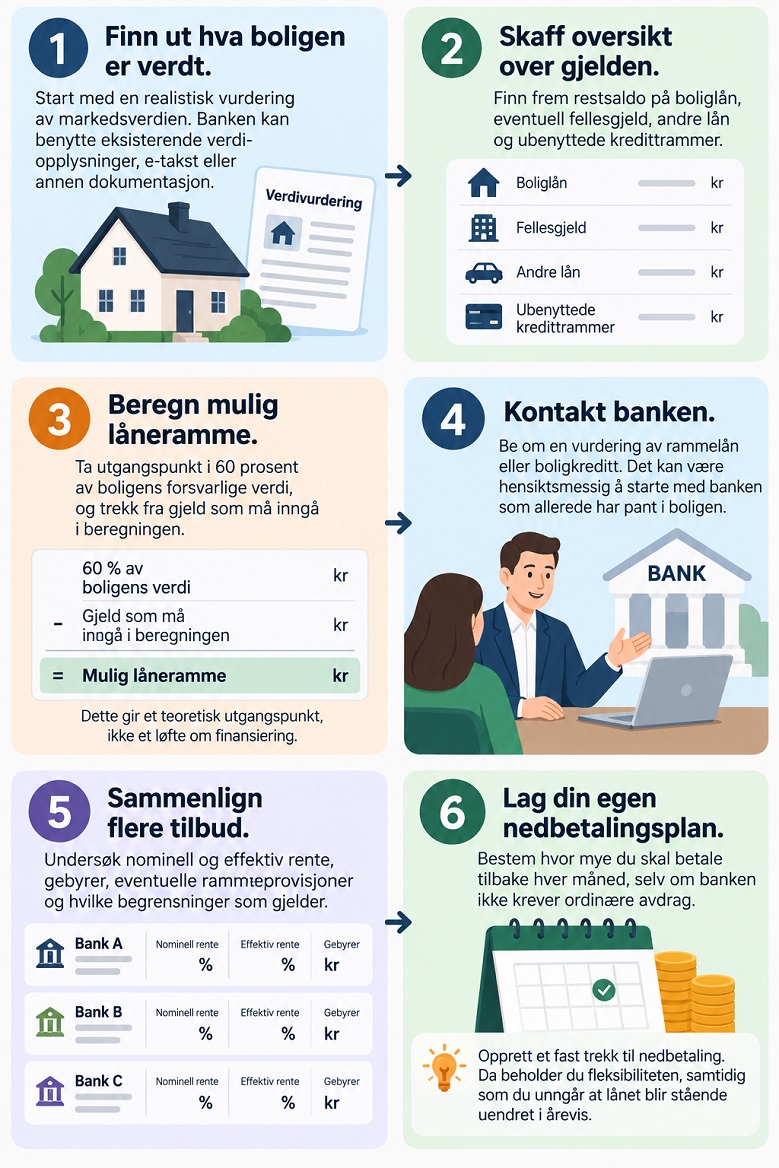
Søknadsprosessen ligner på det du kjenner fra et vanlig boliglån, men banken må også ta stilling til størrelsen på kredittrammen.
Steg 1: Finn ut hva boligen er verdt.
Start med en realistisk vurdering av markedsverdien. Banken kan benytte eksisterende verdiopplysninger, e-takst eller annen dokumentasjon.
Steg 2: Skaff oversikt over gjelden.
Finn frem restsaldo på boliglån, eventuell fellesgjeld, andre lån og ubenyttede kredittrammer.
Steg 3: Beregn mulig låneramme.
Ta utgangspunkt i 60 prosent av boligens forsvarlige verdi, og trekk fra gjeld som må inngå i beregningen.
Dette gir et teoretisk utgangspunkt, ikke et løfte om finansiering.
Steg 4: Kontakt banken.
Be om en vurdering av rammelån eller boligkreditt. Det kan være hensiktsmessig å starte med banken som allerede har pant i boligen.
Steg 5: Sammenlign flere tilbud.
Undersøk nominell og effektiv rente, gebyrer, eventuelle rammeprovisjoner og hvilke begrensninger som gjelder.
Steg 6: Lag din egen nedbetalingsplan.
Bestem hvor mye du skal betale tilbake hver måned, selv om banken ikke krever ordinære avdrag.
Et praktisk råd er å opprette et fast trekk til nedbetaling.
Da beholder du fleksibiliteten, samtidig som du unngår at lånet blir stående uendret i årevis.
Hvilke banker tilbyr fleksilån?
Flere norske banker tilbyr eller har tilbudt låneprodukter under navn som rammelån, flexilån og boligkreditt.
Du kan blant annet undersøke produktutvalget hos SpareBank 1, DNB, Nordea og andre banker som tilbyr boliglån.
Det er viktig å kontrollere det aktuelle tilbudet direkte hos banken. Produkter, krav og rentesatser endres, og ikke alle kunder kvalifiserer til de samme vilkårene.
Når du sammenligner tilbud, bør du stille banken noen konkrete spørsmål:
- Hva er den nominelle og effektive renten?
- Hvilke gebyrer kommer i tillegg?
- Betaler jeg noen form for provisjon på ubrukt kredittramme?
- Kan jeg betale tilbake ekstra uten gebyr?
- Kan banken endre eller redusere kredittrammen?
- Hvor lenge gjelder kreditten, og hva skjer ved avtalens utløp?
- Kan jeg beholde mitt eksisterende boliglån?
- Hva skjer hvis boligverdien faller betydelig?
Svarene vil ofte fortelle deg mer enn produktnavnet og markedsføringen.
Fleksilån og rentefradrag – får du skattefradrag?
Renter på fleksilån behandles normalt etter de vanlige reglene om fradrag for gjeldsrenter.
Det betyr at fradragsberettigede renter kan redusere den skatten du skal betale.
Med en alminnelig skattesats på 22 prosent vil 10 000 kroner i fradragsberettigede renteutgifter normalt gi en skattereduksjon på 2 200 kroner, forutsatt at du har tilstrekkelig skatt å redusere.
Du har da en rentekostnad etter denne skattevirkningen på 7 800 kroner.
Det er likevel viktig å huske at et rentefradrag ikke gjør lånet gratis eller automatisk lønnsomt.
Du bruker fremdeles penger på renter.
Bankene rapporterer normalt gjeld og renteutgifter til skattemyndighetene, men du har selv ansvar for å kontrollere at opplysningene er riktige.
Fem råd for å bruke fleksilån på en smartere måte
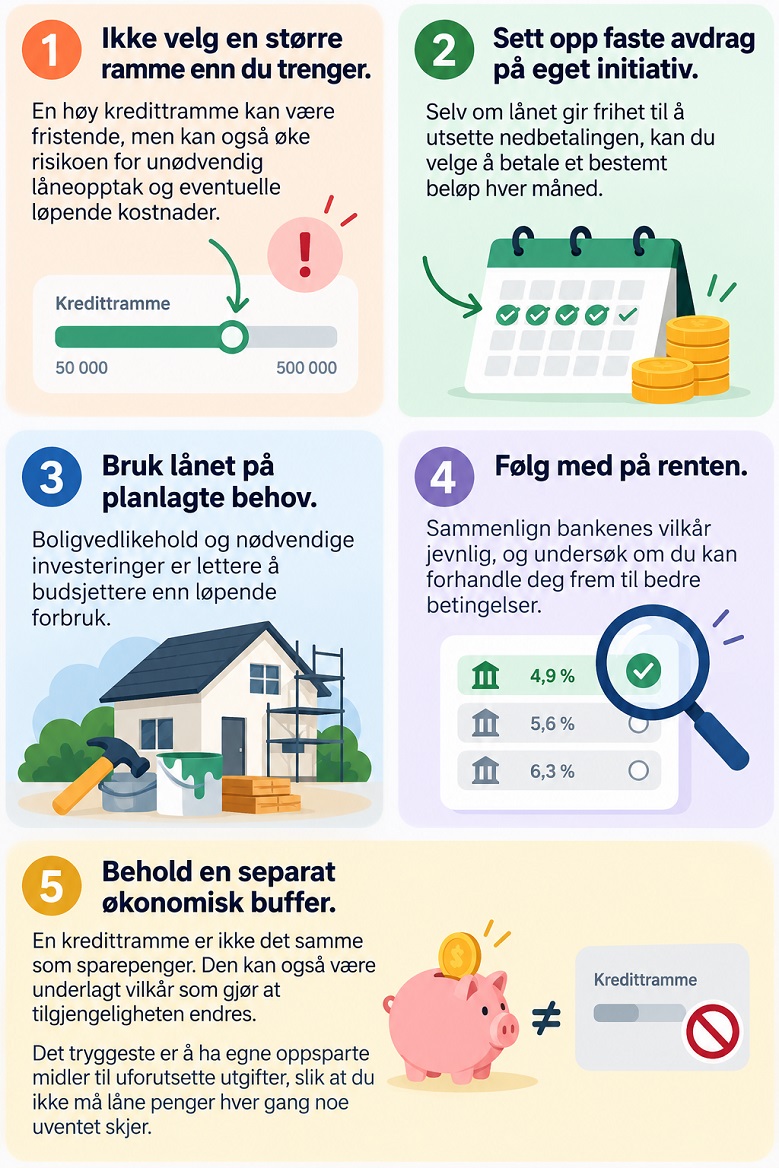
Et fleksilån kan være et nyttig økonomisk verktøy. Men verdien ligger først og fremst i hvordan du bruker det.
1. Ikke velg en større ramme enn du trenger.
En høy kredittramme kan være fristende, men kan også øke risikoen for unødvendig låneopptak og eventuelle løpende kostnader.
2. Sett opp faste avdrag på eget initiativ.
Selv om lånet gir frihet til å utsette nedbetalingen, kan du velge å betale et bestemt beløp hver måned.
3. Bruk lånet på planlagte behov.
Boligvedlikehold og nødvendige investeringer er lettere å budsjettere enn løpende forbruk.
4. Følg med på renten.
Sammenlign bankenes vilkår jevnlig, og undersøk om du kan forhandle deg frem til bedre betingelser.
5. Behold en separat økonomisk buffer.
En kredittramme er ikke det samme som sparepenger. Den kan også være underlagt vilkår som gjør at tilgjengeligheten endres.
Det tryggeste er å ha egne oppsparte midler til uforutsette utgifter, slik at du ikke må låne penger hver gang noe uventet skjer.
Ofte stilte spørsmål om fleksilån
Hva er forskjellen mellom fleksilån og rammelån?
Det er vanligvis ingen grunnleggende forskjell. Begge betegnelsene brukes om fleksibel kreditt med sikkerhet i bolig. Bankenes renter, gebyrer og øvrige vilkår kan likevel variere.
Hvor mye kan man få i fleksilån?
Som hovedregel kan samlet rammekreditt og relevant gjeld med pant i boligen ikke overstige 60 prosent av boligens forsvarlige verdi. Banken vurderer også inntekt, øvrig gjeld og betjeningsevne.
Må man betale avdrag på fleksilån?
Et vanlig rammelån har normalt ikke en ordinær, fast avdragsplan. Du må likevel betale renter, følge avtalen og tilbakebetale lånet i samsvar med vilkårene. Det er lurt å betale avdrag frivillig.
Er fleksilån billigere enn forbrukslån?
Et fleksilån har ofte lavere rente enn usikrede lån fordi banken har pant i boligen. Den faktiske kostnaden avhenger imidlertid av renter, gebyrer og hvor lenge du beholder gjelden.
Kan jeg bruke fleksilån til bilkjøp?
Det kan være mulig dersom banken tillater det. Men siden bilen normalt taper seg i verdi, bør du ha en nedbetalingsplan som hindrer at gjelden blir stående lenge etter at bilens verdi har falt betydelig.
Kan pensjonister få fleksilån?
Ja, det kan være mulig. Banken vil blant annet vurdere pensjonsinntekt, boligens verdi og samlet økonomi. Enkelte kan også undersøke om andre produkter, som seniorlån, er mer aktuelle.
Kan jeg få fleksilån med betalingsanmerkning?
Det kan være vanskelig. Banken må foreta en forsvarlig kredittvurdering, og betalingsanmerkninger kan gjøre det betydelig vanskeligere å få innvilget en kredittramme.
Kan banken trekke tilbake et fleksilån?
Banken kan ha avtalefestede rettigheter til å endre eller si opp kreditten, innenfor gjeldende regelverk. Derfor bør du undersøke vilkårene for endringer, oppsigelse og tilbakebetaling før du signerer.
Er fleksilån det samme som avdragsfrihet?
Nei. Avdragsfrihet på et vanlig boliglån innebærer at avdragene utsettes i en avtalt periode. Et fleksilån er en løpende kredittramme som du normalt kan trekke på og tilbakebetale flere ganger.
Hva er den største ulempen med fleksilån?
Den største faren for mange er at gjelden ikke blir betalt ned. Lånet kan virke rimelig fordi den månedlige betalingen bare består av renter, men over mange år kan de samlede rentekostnadene bli betydelige.
Konklusjon – er fleksilån riktig for deg?
Fleksilån kan være en smart løsning for boligeiere som har god økonomi, lav belåningsgrad og behov for fleksibel tilgang til kapital.
Du kan bruke penger når du trenger dem, betale tilbake når du har mulighet og normalt slippe renter på den ubrukte delen av kreditten.
Men det som gjør fleksilånet attraktivt, er også det som gjør det risikabelt.
Når du selv bestemmer nedbetalingen, er det lett å utsette den. Og utsetter du den lenge nok, kan en tilsynelatende rimelig finansiering bli unødvendig kostbar.
Et fleksilån bør derfor ikke vurderes ut fra hvor lite du må betale hver måned, men ut fra hvor raskt du faktisk planlegger å bli kvitt gjelden.
Før du bestemmer deg, bør du sammenligne fleksilån med et ordinært nedbetalingslån, regne på den totale rentekostnaden og vurdere hvor mye økonomisk fleksibilitet du virkelig trenger.
Det beste lånet er ikke nødvendigvis det som gir deg størst tilgang til penger. Det er det som gir deg tilstrekkelig handlingsrom uten at gjelden kommer ut av kontroll.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.