


Høyrentekonto eller fond: Hvor bør du sette pengene nå?
I renteåret vi lever i nå er det fristende å gjøre sparing til et moralsk spørsmål: “Jeg er fornuftig, så jeg velger høyrentekonto”, eller “jeg er smart, så jeg går i fond”. Det er en litt rar måte å se livet på.
Den praktiske forskjellen er enkel: Høyrentekonto gir stabil avkastning med innskuddsgaranti, fond gir høyere forventet avkastning over tid, men svinger og kan falle kraftig underveis. Så ja, du kan tape penger i fond. Og ja, du kan “tape” penger på sparekonto også, bare på den stille måten, via inflasjon og skatt som gnager litt hvert år.
Spørsmålet er ikke hva som er best. Spørsmålet er hva pengene dine skal gjøre for deg, og når. Så, vet du hvor det lønner seg å plassere sparepengene dine for få mest igjen for dem?
Hvordan velger du riktig spareform nå?
Du trenger ikke være spareøkonom for å ta et fornuftig valg, men du må være litt brutalt ærlig om to ting: hvor lenge pengene skal stå, og hvor lett du må kunne ta dem ut uten drama. En bankkonto er kjedelig. Kjedelig kan være fantastisk.
Når jeg ser folk bomme, handler det ofte om en av disse:
- De sparer langsiktig på sparekonto fordi fond “føles utrygt”, og så blir de gradvis fattigere i kjøpekraft.
- De investerer kortsiktig i aksjefond, og blir sjokkert når markedet gjør det markedet alltid gjør.
- De blander buffer og investering, så hver krise blir en tvangsselging på feil tidspunkt.
En strategi inspirert av hvordan flere banker forklarer forskjellen på kort og lang horisont, er å la “hva hvis”-pengene bo trygt, og la “en dag”-pengene jobbe hardere, litt som i denne gjennomgangen av å spare i bank kontra fond hos SpareBank 1.
Start med buffer og mål
Buffer er ikke et mål. Buffer er fraværet av panikk. Den skal dekke ting som kommer uansett: tannlege, egenandel, ny vaskemaskin, en måned med mindre inntekt. Har du null buffer, er fond nesten irrelevant, for du ender med å selge når livet blir dyrt.
Mål er alt annet. Ferie, egenkapital, bil, et friår, pensjon. Og her kommer den litt ufine sannheten: jo kortere målet er, jo mindre rom har du for svingninger. Det betyr at høyrentekonto ofte vinner for 0 til 3 år, selv om det er kjedelig.
Bruk tidshorisont som hovedregel
Sparehorisont er det nærmeste vi har en juksekode.
0 til 3 år: bank. 2 til 5 år: ofte rentefond eller pengemarkedsfond, hvis du tåler litt bevegelse. 5 til 7+ år: aksjefond, gjerne globalt og billig. Det er omtrent den tommelfingerregelen mange spareeksperten-typer lander på, og Bytt.no skriver ganske rett fram om det i sin sak om tidshorisont og valget mellom fond og sparekonto med 2026-regler.
Du bør likevel se på hvor “fast” horisonten er. Om du egentlig må bruke pengene i år 4, men håper på år 7, så er det ikke en 7 års horisont. Det er 4. Markedet bryr seg ikke om håp.
Avklar behov for tilgang
Likviditet høres ut som noe en finansmann sier i heisen. I praksis: hvor fort må du kunne få tak i pengene, uten å tape nattesøvn eller betale gebyrer.
På sparekonto er du som regel ett klikk unna. I fond kan du også selge raskt, men oppgjør tar gjerne et par virkedager, og kursen kan ha flyttet seg mens du venter. Det kan være helt fint. Det kan også være skikkelig irriterende hvis du er midt i en krise og markedet tilfeldigvis har en dårlig uke.
Anbefalt lesning: Se billigste forbrukslån på markedet
Hva er den reelle risikoen i alternativene?
“Risiko” blir ofte solgt som en personlighetstest. Du er enten tøff eller forsiktig. I virkeligheten finnes det flere typer risiko, og de føles ulike i kroppen.
Garanti og innskuddssikring
Penger i norske banker er dekket av Bankenes sikringsfond, med innskuddsgaranti inntil 2 millioner kroner per kunde per bank. Det er ikke magi, men det er en veldig konkret sikkerhet. Har du mer enn 2 millioner, bør du være klar over at det lønner seg å spre innskudd på flere banker om du vil holde alt “garantert”.
Høyrentekonto er altså ikke risikofri i universell forstand, men den er nær null på det folk flest mener: du våkner ikke til minus 18 prosent.
Kursfall og markedsrisiko
Fond er ikke en sparekonto med fancy navn. Verdien svinger fordi fond eier ting som svinger: aksjer, obligasjoner, kreditt. Aksjefond kan falle 30 til 50 prosent i en skikkelig krise. Og ja, det har vært sånn før, flere ganger.
Det betyr ikke at fond er “farlig”. Det betyr at fond er ærligere enn bankkonto. Bankkonto viser deg en pen linje opp. Fond viser deg virkeligheten underveis.
Likviditets- og renterisiko
Rentefond høres trygt ut, men de har renterisiko og kredittrisiko. Når markedsrenten stiger, faller ofte kursen i obligasjoner med lengre løpetid. Har fondet i tillegg lavere kredittkvalitet, kan det svinge mer enn folk forventer av noe med “rente” i navnet.
Pengemarkedsfond og likviditetsfond er vanligvis roligere, fordi de holder kort løpetid. De kan likevel ha små fall. Små er fortsatt fall.
Hva kan du forvente i avkastning?
Før vi snakker prosenter: avkastningen du føler, er ikke alltid den avkastningen du faktisk får. Skatt, kostnader og inflasjon stjeler subtilt.
Rente versus forventet markedsavkastning
Høyrentekonto gir deg en nominell rente som banken oppdaterer. Den er synlig. Den føles trygg. Fond gir forventet avkastning, som er et penere ord for “vi vet ikke, men historien og økonomien peker en vei”.
Historisk har aksjemarkedet gitt høyere avkastning enn bankrente over lange perioder, men prisen er at du må tåle svingninger. Den prisen er ikke symbolsk. Den er emosjonell.
Inflasjon og kjøpekraft
Inflasjon er den stille tyven. Hvis du sparer på vanlig sparekonto med lav rente, kan du teknisk sett ha mer penger om fem år, men likevel ha råd til mindre. Det kan være den mest irriterende typen tap, fordi du ikke ser det på kontoutskriften.
Når noen sier at “og fond kan vokse mer enn sparerenten”, er det egentlig et kjøpekraft-argument forkledd som investeringsprat.
Rentes rente over tid
Rentes rente er ikke en motivasjonsplakat. Det er matematikk som belønner tålmodighet og straffer små lekkasjer. Bankrente kan også få rentes rente, men skatten tas ofte løpende, som gjør at effekten blir svakere enn den ser ut som i en kalkulator.
Fond beskattes som regel når du realiserer gevinst, ikke hvert år, og det kan gi en faktisk fordel over tid, selv om bruttoavkastningen skulle være ganske lik.
Slik påvirker skatt og kostnader valget i 2026
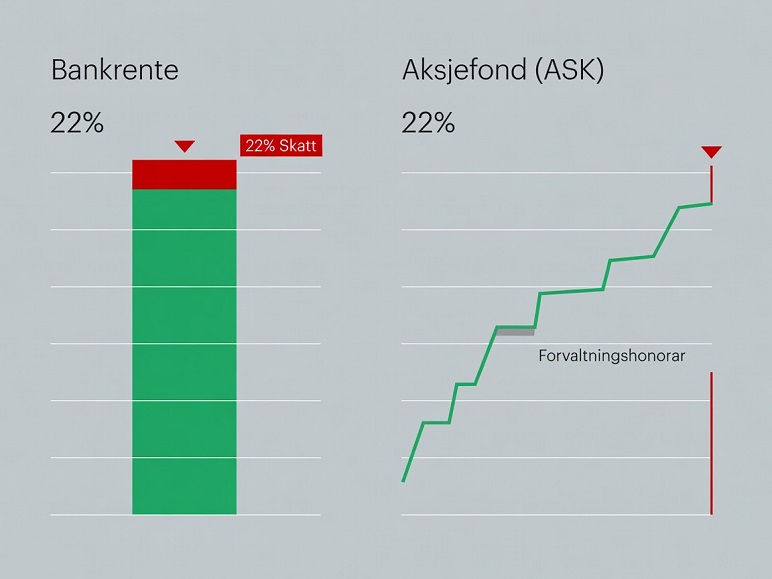
Skatt er den delen av sparing folk later som ikke finnes før de plutselig må selge noe med gevinst. I 2026 er hovedpoenget fortsatt: konto og fondtype påvirker nettoen mer enn du tror.
Beskatning av renter i bank
Renteinntekter beskattes som kapitalinntekt. Satsen har i flere år ligget på 22 prosent, og det er et rimelig utgangspunkt å regne med. Den skatten betaler du løpende. Så selv om du “bare lar pengene stå”, lekker litt av effekten hvert år.
Det er grunnen til at høyrentekonto er best når du faktisk trenger stabiliteten, ikke fordi den er en magisk avkastningsmaskin.
Beskatning av fond og kontotyper
Aksjefond (og aksjedelen av kombinasjonsfond) skattlegges som aksjeinntekt med oppjusteringsfaktor, som gir høyere effektiv skatt enn 22 prosent. Til gjengjeld får du skjermingsfradrag, og du kan utsette skatten hvis du bruker Aksjesparekonto (ASK) eller holder fond i en løsning med utsatt beskatning.
Rentefond beskattes vanligvis som kapitalinntekt, men den praktiske fordelen mange glemmer, er at du ofte ikke beskattes før du selger. Bytt.no har en ryddig forklaring på hvordan skattereglene gjør rentefond mer konkurransedyktige mot høyrentekonto nettopp fordi timingen av skatt betyr mer enn folk tror.
ASK er verdt å nevne fordi den er enkel: du kan kjøpe og selge aksjefond uten å skatte underveis, så lenge pengene blir værende på kontoen.
Forvaltningshonorar og skjulte kostnader
Fond koster penger. Noen fond koster altfor mye penger.
De vanligste kostnadene du faktisk merker i avkastningen er:
- Forvaltningshonorar (løpende prosent av beløpet)
- Transaksjonskostnader inne i fondet
- Valutasikring (kan koste, og kan gi uventede utslag)
Et billig globalt indeksfond er ofte det mest brutalt ærlige produktet i hele markedet: du får markedet, minus en liten avgift. Ikke fordi det er sexy, men fordi det er vanskelig å slå det jevnt, spesielt etter kostnader.
Velg riktig fondtype for din tidshorisont
Folk sier “fond” som om det er én ting. Det er det ikke. Det er en hel dyrehage.
Under er en enkel sammenlikning du kan bruke når du sitter der og vurderer om du sparer med hodet eller bare med nervene.
| Spareform | Typisk tidshorisont | Svingninger | Tilgang til penger | Garanti |
|---|---|---|---|---|
| Høyrentekonto / på sparekonto | 0 til 3 år | Lav | Umiddelbar | Innskuddsgaranti (2 mill. per bank) |
| Pengemarkedsfond / likviditetsfond | 1 til 4 år | Lav til moderat | 1 til 3 virkedager | Ingen garanti |
| Rentefond (kort) | 2 til 5 år | Moderat | 1 til 3 virkedager | Ingen garanti |
| Rentefond (lang) | 3 til 7 år | Moderat til høy | 1 til 3 virkedager | Ingen garanti |
| Aksjefond / global indeks | 7+ år | Høy | 1 til 3 virkedager | Ingen garanti |
Pengemarkedsfond og likviditetsfond
Dette er “parkering” med litt mer motor enn bank, ofte brukt av folk som investerer, men som vil dempe risikoen. Avkastningen følger i stor grad rentenivået, og risikoen er som regel lavere enn i rentefond med lang løpetid.
Nordea har en ganske jordnær gjennomgang av spareformer som kan slå bankrente, inkludert denne typen fond, i saken om alternativer som kan gi bedre avkastning enn høyrentekonto.
Rentefond med løpetidsrisiko
Rentefond er ikke bare rentefond. Løpetid betyr mye. Kreditt betyr mye. Når en spareeksperten sier “rentefond”, spør alltid: kort eller lang? Statsobligasjoner eller high yield? Det kan være to helt forskjellige opplevelser.
Sbanken har en fin, enkel forklaring på hvordan rentefond fungerer i praksis, og den er nyttig nettopp fordi den ikke overselger trygghet.
Aksjefond og globale indeksfond
Skal du først ta aksjerisiko, er det ofte smartest å gjøre det bredt og billig. Et børsnotert indeksfond kan også funke, men mange i Norge velger vanlige indeksfond i nettbanken fordi det er enkelt å månedsinvestere.
Poenget er ikke at du må bli aksjenerd. Poenget er at du må gi deg selv tid. Aksjefond uten tid er bare et nervøst veddemål.
Sett opp en enkel fordeling som tåler uro
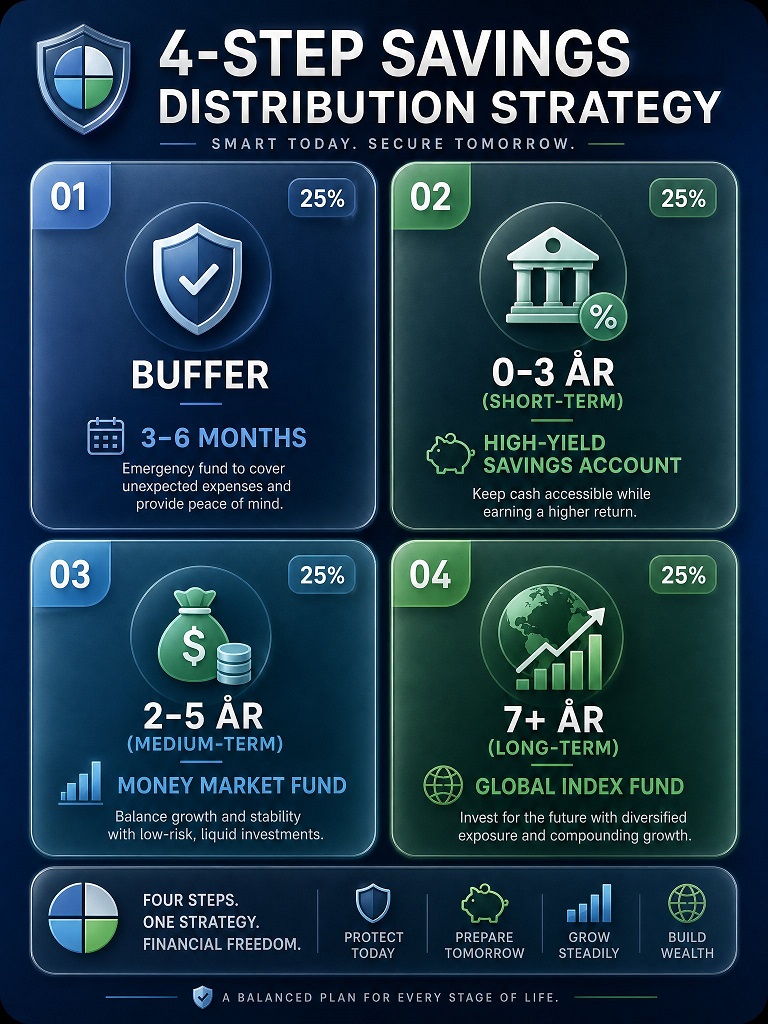
Jeg antar beløpene varierer, men prinsippet står seg enten du har 20.000 eller 2.000.000.
En enkel fordeling som ofte er hensiktsmessig, og som tåler at verden er litt uforutsigbar:
- Buffer på høyrentekonto: 3 til 6 måneders nødvendige utgifter, mer hvis inntekten din er ustabil.
- Kortsiktige mål (0 til 3 år) på høyrentekonto eller sparekontoer med gode vilkår.
- Mellomlange mål (2 til 5 år) i pengemarkedsfond eller korte rentefond hvis du tåler små svingninger.
- Langsiktige mål (7+ år) i et bredt aksjefond, ofte global indeks, gjerne via ASK for å utsette skatt.
Du bør ikke blande buffer med aksjefond. Ikke fordi du “bør være redd”, men fordi livet er dårlig timet, og markedet har null respekt for regninger.
Anbefalt lesning: Forbrukslån eller kredittkort?
Er fond trygt i dag?
Fond er trygt på systemnivå i Norge i den forstand at fondsforvaltere er regulert, fond er adskilt fra forvalterens egen balanse, og du eier andeler med reelle underliggende verdier. Du våkner ikke en dag og finner ut at forvalteren “tok pengene og dro”, sånn mytene kan antyde.
Trygt som i “garantert verdi”? Nei. Det har aldri vært lovnaden.
Det du faktisk kan gjøre for å øke tryggheten, er kjedelige ting: velge brede fond, forstå risikoklassen, spre investeringene, og ikke investere penger du må bruke før du egentlig har tid til å sitte gjennom et fall. Det er ikke glamorøst. Det fungerer.
Når gir gull og sølv mening?
Gull og sølv er det folk drar fram når de er lei av både bank og børs. Jeg skjønner det. Det føles fysisk. Det føles som kontroll. Og hvis du kjøper gull, får du også en helt egen hobby: å diskutere premie, oppbevaring og om du bør ha barrer eller og sølvmynter.
Som sparing er gull og sølv først og fremst et forsikringsaktig sideveddemål, ikke en plan for økonomisk frihet. Prisen svinger, du får ingen rente, og du kan tape mot inflasjon i lange perioder. Kjøper du for å “vinne”, blir du ofte skuffet. Kjøper du for å diversifisere litt og sove bedre, kan det gi mening i små doser.
Kjøper du fysisk metall, tenk gjennom hvor du oppbevarer det, og hva spreaden er når du selger. Folk som kjøper gull hos gullbanken eller andre forhandlere overser ofte at kjøp og salg kan ha et gap som er større enn de tror, og da må prisen stige en del før du i det hele tatt er i pluss.
Jeg ville personlig holdt dette til en liten andel, hvis i det hele tatt. Ikke fordi det er dumt, men fordi det så lett blir følelsesstyrt.
FAQ
Hvor mye buffer bør jeg ha?
Mange lander på 3 til 6 måneder med nødvendige utgifter. Har du barn, boliglån, variabel inntekt eller bare lite lyst til stress, er mer helt rimelig.
Er det “dumt” å spare alt på høyrentekonto?
For kortsiktige mål er det ofte smart. For langsiktige mål kan det bli dyrt i tapt kjøpekraft, spesielt etter skatt.
Hva om jeg er redd for kursfall i aksjefond?
Da er du normal. Start lavt, øk gradvis, og velg bredt. Eller hold deg til rentefond og bank mens du bygger vanen. Det viktigste er at du ikke setter deg i en situasjon der du må selge på bunn.
Lønner det seg å bruke ASK?
Hvis du sparer i aksjefond over tid, ja, ofte, fordi du utsetter skatt og får mer rentes rente før skatt. Bare husk at rentefond ikke kan ligge på ASK.
Hva med kombinasjonsfond?
De kan være fine, men sjekk aksjeandelen. Skatt og risiko styres av hva fondet faktisk eier, ikke hva navnet lover.
Konklusjon
Høyrentekonto er kongen av buffer og kortsiktige mål, fordi du får stabilitet, enkel tilgang og innskuddsgaranti. Fond er motoren for langsiktige mål, fordi forventet avkastning over tid typisk slår bankrente, selv om veien dit er humpete.
Skatt og kostnader i 2026 gjør valget enda mer praktisk: bank beskattes løpende, fond gir ofte utsatt skatt og mer rentes rente, men du må betale forvaltning og tåle svingninger.
Vil du ha en konkret anbefaling basert på din sparehorisont, hvor mye du sparer, og hvor mye fall du faktisk tåler før du får lyst til å trykke “selg”, si tallene. Da blir dette enkelt på ordentlig.

Raymond er innholdsansvarlig på FinansKompasset. Han har bred erfaring med nettsider, salg, finans og teknologi, og gjør økonomisk informasjon lettere å forstå. Her deler han råd om lån, renter og refinansiering, slik at leserne kan ta bedre økonomiske valg.